我的網誌
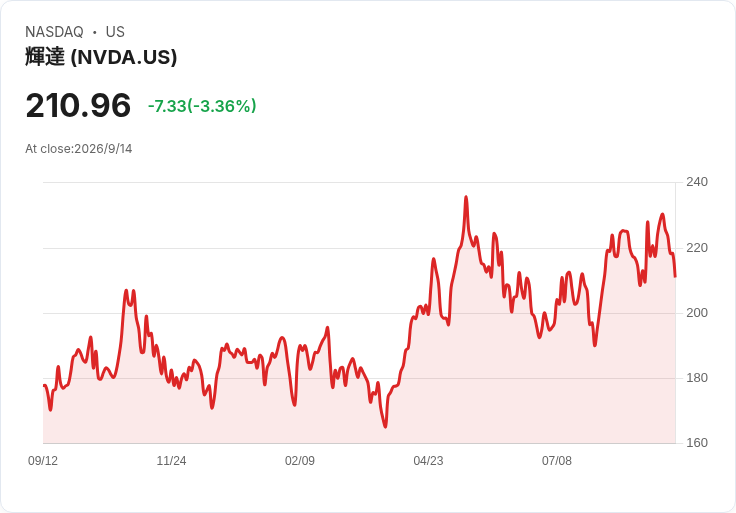
在全球AI算力爆發下,Nvidia(NVDA)仍稱霸高階GPU,但三星(Samsung, SSNLF)押注荷蘭新創Euclyd、OpenAI與Google等巨頭自研晶片,中國則在景氣趨緩中以半導體出口撐成長,AI硬體版圖正被資金、地緣政治與產能瓶頸重新改寫。
全球人工智慧算力需求狂飆之際,原本「一支獨秀」的Nvidia(NVDA)正面臨前所未見的多方圍攻。從三星(Samsung, SSNLF)重金押注歐洲AI晶片新創,到OpenAI、Google(GOOG)、AWS(AMZN)、Meta(META)紛紛自研加速器,再到中國在內需疲弱中靠AI與半導體硬體出口苦撐成長,AI晶片戰火已超越技術競賽,成為資本配置與地緣政治角力的核心戰場。

首先最受矚目的,是三星領軍投入荷蘭AI晶片新創Euclyd的2億歐元(約2.31億美元)A輪融資。根據Euclyd執行長Bernardo Kastrup向CNBC說明,本輪資金由Somerset Capital Partners、EQT管理的Scaleup Europe Fund與Innovation Industries等機構共同領投,三星則是關鍵戰略投資方。這家2024年才成立的公司,主打一套與傳統GPU完全不同架構的AI推論晶片系統,包含處理器與記憶體架構,瞄準的是目前由Nvidia在高階AI市場壟斷的推論應用缺口。
這筆融資的象徵意義遠大於金額本身。過去幾年,Nvidia的GPU成為雲端服務商與AI新創搶購的「標配」,但成本、供應緊俏與能效壓力,迫使大型客戶開始思考「去Nvidia化」。除了Euclyd這類新創外,OpenAI已對外曝光自家「Jalapeño」晶片計畫,希望減少對外部供應商的依賴;Google、AWS與Meta則持續擴充自研TPU或AI加速器產品線,試圖以自有晶片優化雲端服務成本與效能。
在這波潮流中,三星的角色尤其關鍵。身為全球少數同時具備邏輯晶片與記憶體製造能力的大廠,三星一方面是Nvidia在高頻寬記憶體與代工領域的重要夥伴,另一方面又透過投資Euclyd等新創,為未來布局可能的替代方案與差異化產品。換言之,三星似乎正在為「後GPU時代」預做準備,無論Nvidia霸權是否鬆動,它都希望掌握供應鏈話語權。
與歐洲、北美在架構創新的積極押注相對照,中國的AI與半導體故事則被更複雜的總體環境包裹。最新統計顯示,中國8月零售銷售年增僅0.4%,低於前月的0.6%與市場預期的0.8%,城市固定資產投資前八個月更年減7.2%,房地產與基建投資明顯疲弱,城市調查失業率也略升至5.3%。官方坦言,國內面臨「供給強、需求弱」的尖銳失衡,加上外部環境惡化,企業營運壓力仍大。
然而在出口結構中,AI相關半導體與科技硬體,成為少數帶來亮點的板塊。報告指出,受全球AI投資熱潮帶動,中國晶片與高科技硬體需求明顯升溫,疊加該國龐大原油庫存在能源價格上漲時提供緩衝,使其得以縮減原油進口,騰出更多空間支援製造業與出口。製造業採購經理人指數(PMI)顯示,8月新訂單與產出雙雙回到擴張區間,部分正是AI供應鏈拉貨帶動的結果。
但中國的AI硬體擴張並非沒有代價。最新信貸數據顯示,8月新增人民幣貸款僅600億元,遠低於市場預估的約4000億元,企業與家庭舉債意願低迷,整體信貸擴張創下歷史新低的4.9%增速。這代表即使政府擴大國債發行、加碼對中小企業與消費者的利息補貼,市場對新一輪槓桿的 appetite 仍有限。AI相關出口雖提供一定支撐,但要拉動整體內需與投資回暖,仍顯力有未逮。
在西方市場,AI晶片的資本故事同樣充滿張力。以設計光子整合電路、瞄準AI與資料中心市場的POET Technologies(NASDAQ: POET)為例,該公司第二季營收僅約56.9萬美元,卻手握高達7.963億美元的現金與短期投資,完全呈現「資金遠遠超過實際業務規模」的極端落差。營收雖已連續六季季增,年增逾一倍,並拿下Lumilens至少5,000萬美元的初始採購訂單、以及可能跨五年超過5億美元的長期合作框架,但實際量產與交貨節奏仍在起步期。
POET在今年5月完成4億美元融資,並大幅增加研發支出與營運現金消耗,單季營運現金流出達約1,220萬美元,遠高於營收規模,凸顯從技術研發走向真正製造與量產的高昂成本。新資金同時帶來近1,900萬個新單位與長期認股權證,潛在稀釋壓力不容忽視。市場反應也顯得分歧:機構與避險基金持股家數顯著攀升,顯示部分投資人押注其長期成長;但約12.86%的流通股遭到放空,凸顯仍有不少資金質疑其燒錢速度與落地風險。
若將三星投資Euclyd、中國靠AI硬體出口撐經濟,以及POET這類光子晶片新創的資本攻勢放在同一張版圖上,可以看到AI晶片競局的三條主線:一是大型科技與半導體巨頭積極孵化或投資替代架構,降低對Nvidia與單一供應商的依賴;二是部分國家在本身景氣疲軟或財政空間有限下,寄望AI供應鏈出口填補成長缺口;三是資本市場願意提前為尚未成熟的技術平台買單,用巨額現金堆出未來產能與技術選項。
然而,反對意見同樣不容忽略。從產業角度來看,Nvidia在軟硬體生態的領先優勢,並非短期內能被單一新創或個別自研晶片輕易撼動;多數替代架構仍處測試或初期導入階段,需要時間驗證效能與開發者支持。從宏觀角度觀察,中國即便靠AI與半導體出口提供部份支撐,內需低迷與房市投資下滑仍是拖累成長的主因,若不加大財政刺激與結構改革,AI硬體需求再強也難以完全抵消。
綜合來看,全球AI晶片版圖已不再是單一公司的勝負,而是科技巨頭、國家政策與資本市場三方角力的動態過程。接下來幾季,關鍵變數在於:Euclyd等新架構是否能在實際推論場景中證明優勢、OpenAI與Google等自研晶片能否順利放量;中國是否願意在出口尚稱穩健時,仍加碼財政支持提振內需;以及POET等高資本密集公司的量產進度能否如期兌現。當AI運算成為各國競逐的「基礎設施」,Nvidia的霸權會被邊緣化,還是演變成多中心、多架構並存的新秩序,將成為科技與金融市場在2026、2027年最重要的待解命題之一。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。