我的網誌
AI快速滲透企業營運,從自主代理、模型治理到資料邊界暴露,都在重新定義資安需求。預算從「可砍IT支出」升級為「結構性營運成本」,推動平台整合潮,也拉開Palo Alto Networks(PANW)、CrowdStrike(CRWD)等高成長股與傳統業者估值差距,投資人面臨成長紅利與泡沫風險的雙重考驗。
在生成式AI與自主代理(autonomous agents)快速導入企業的當下,網路攻防戰已不再只是「防毒軟體+防火牆」的老問題,而是關乎整個企業營運能否在資料爆量與機器決策時代維持穩定運作。這波AI浪潮,不僅推升資安需求,也正在重塑整個產業版圖:資安預算被視為結構性支出,平台整合加速,高成長股估值飆升,投資人必須重新審視誰是真正的受益者。

首先,AI本身成為新的攻擊面。分析指出,企業導入AI系統後,應用程式、帳號身分與自主代理數量大量增加,這些代理可以存取敏感資料並以機器速度下決策,一旦遭到入侵或遭受提示注入(prompt injection),影響不再只是單一終端,而是整個業務流程。傳統著重網路邊界或單一終端的工具,難以涵蓋這些風險,因此市場開始重視身分驗證、執行時監控、模型治理與資料邊界控制等新類別防護。
在需求結構改變的同時,企業資安採購策略也出現明顯轉向。許多資訊安全長(CISO)不再願意管理十幾家、甚至數十家點狀產品供應商,而是傾向透過少數整合平台,取得從預防、防禦、偵測、應變到可觀測性(observability)的完整方案。這股平台整合潮,被視為當前資安產業最關鍵的驅動力之一,直接影響未來誰能承接AI帶來的新增預算。
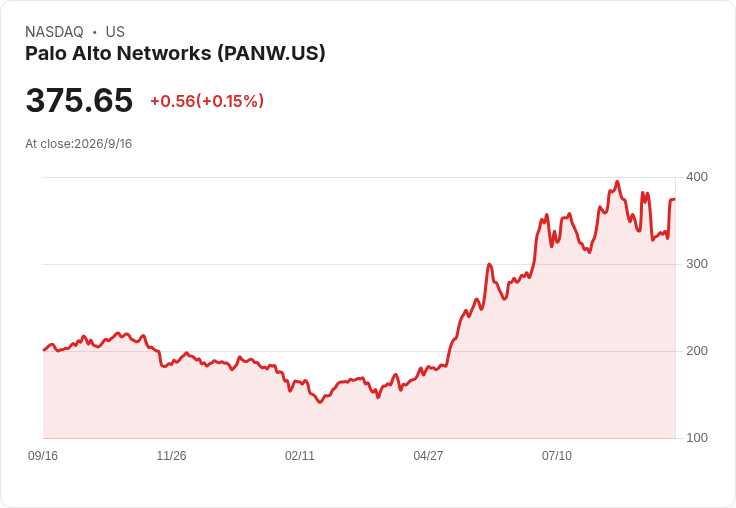
在這樣的環境下,Palo Alto Networks(Palo Alto Networks, Inc., PANW)與CrowdStrike(CrowdStrike Holdings, Inc., CRWD)被多數分析認為是最大贏家。兩家公司都已從單一產品,擴展到涵蓋雲端安全、端點防護與威脅情報的廣泛平台,且收入高度訂閱化、具明顯經常性特性。PANW近一年營收年增率約24.5%,CRWD也被歸類於高成長平台股之列,股價年初至今漲幅分別逾百個百分點,反映市場對其長期需求的樂觀期待。
不過,平台龍頭的代價是估值大幅拉高。資料顯示,PANW的前瞻本益比約89倍、前瞻本銷比超過21倍,顯著高於廣泛軟體板塊與傳統資安同業。分析師提醒,這樣的溢價建立在「成長不失速、平台整合持續成功」的前提,一旦AI導入速度低於預期或企業整合節奏放緩,估值修正的風險不容忽視。
相較之下,Cisco Systems(Cisco Systems, Inc., CSCO)與Check Point Software(Check Point Software Technologies Ltd., CHKP)代表另一種路線。CSCO橫跨網路設備、安全與可觀測性,在Goldman Sachs Communacopia Technology Conference上提出資安業務中高個位數成長目標,並透露新產品已在最近一季累積逾1,500名新客戶,防火牆業務連兩季成長逾30%。這顯示其「安全+網路+數據監控」的整合敘事,正受到大型客戶青睞,而估值僅約21倍本益比、近11.8%營收年增,介於穩健成長與合理評價之間。
CHKP則堪稱「高獲利老將」。其近一年營收成長約4.6%,遠低於PANW,但淨利率高達37.9%,前瞻本益比僅約13倍,本銷比約5倍。管理層在Goldman Sachs場上強調,在AI環境下,資安價值將愈來愈多以「智慧財產是否外洩」、「核心營運是否中斷」衡量,而非「部署了多少產品」。換言之,能提供穩定、可驗證防護效果的成熟平台,可能在企業追求實際風險降低而非炫技的情境下重新獲得青睞。
除了這幾家龍頭之外,市場上還有一群在AI資安戰場摸索定位的玩家。SentinelOne(SentinelOne, Inc., S)、Fortinet(Fortinet, Inc., FTNT)、Zscaler(Zscaler, Inc., ZS)與Netskope(Netskope, Inc., NTSK)等,被納入「AI資安主題」追蹤名單。FTNT今年以來股價漲幅逾一倍,PANW與CRWD漲幅亦接近或超過一倍,相形之下,像Zscaler年初至今仍呈下跌,反映不同商業模式、成長故事與估值基礎的差異。分析指出,未來資安預算成長可能「集中而非普漲」,也就是AI原生平台與完整方案承接新增支出,但部分單一功能或脆弱的弱勢業者,反而面臨被整合或淘汰壓力。
值得注意的是,AI帶來的不是單向利多,也夾帶多重風險。Wedbush研究團隊已明確偏多看待AI原生平台供應商,同時對單一漏洞管理等點狀產品保持保留態度,認為預算可能由後者轉移至前者,而非全體同步膨脹。另有分析提醒,高成長平台股目前本益比大幅高於廣泛軟體產業,若企業因經濟環境或治理壓力放緩資安支出增速,這些股票存在顯著估值壓縮空間。
在實務面,身分驗證、合規與責任歸屬的複雜度亦迅速升高。隨著企業內部AI系統數量暴增,如何確認模型及代理「可信」、如何滿足監管機構對資料治理與風險披露要求,都成為採購時不得不考量的因素。無法在平台上整合信任驗證、法遵報告與技術防護的以產品為主的供應商,未來在大型企業標案中可能逐步被邊緣化。
整體而言,AI正在把資安從「IT成本」推升為「營運保險」,使安全預算緊扣企業核心運作與關鍵基礎設施保護,支出被視為不可輕易刪減的固定成本,這為領先平台廠商提供了長期經常性收入的強力支撐。但對投資人來說,下一階段關鍵問題不在於「資安是否成長」,而在於「成長由誰拿走、以什麼價格拿走」。在估值已顯著分化的情況下,如何在高成長溢價與防禦型高獲利股之間取得平衡,恐怕將決定未來數年在AI資安浪潮中的真實勝敗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。