我的網誌
大盤解析
債息破5%施壓,但半導體逆勢領漲
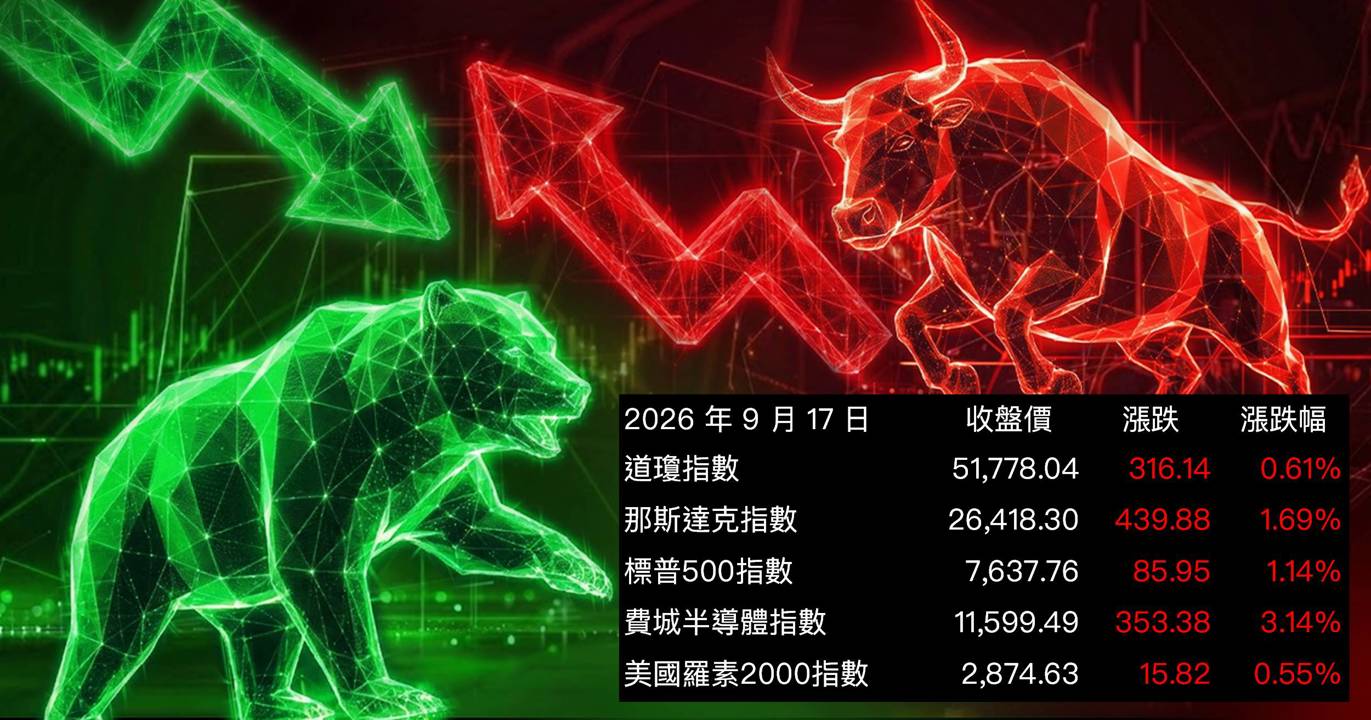
今日美股盤面最大主線是兩股力量的拉鋸:一邊是美國10年期公債殖利率盤中攀升至5%以上,創下2023年以來新高,加上聯準會本週(9月16日)甫完成升息25個基點、將聯邦基金利率區間上調至3.75–4.00%,市場整體利率壓力持續升溫;另一邊則是AI與半導體類股逆勢走強,強勁帶動科技板塊。整體市場在三巫日(Triple Witching)大規模衍生品合約到期的背景下震盪加劇,收盤結果呈現半導體主導、科技撐盤的格局。
英特爾、AMD、美光領頭,AI晶片族群全線上攻
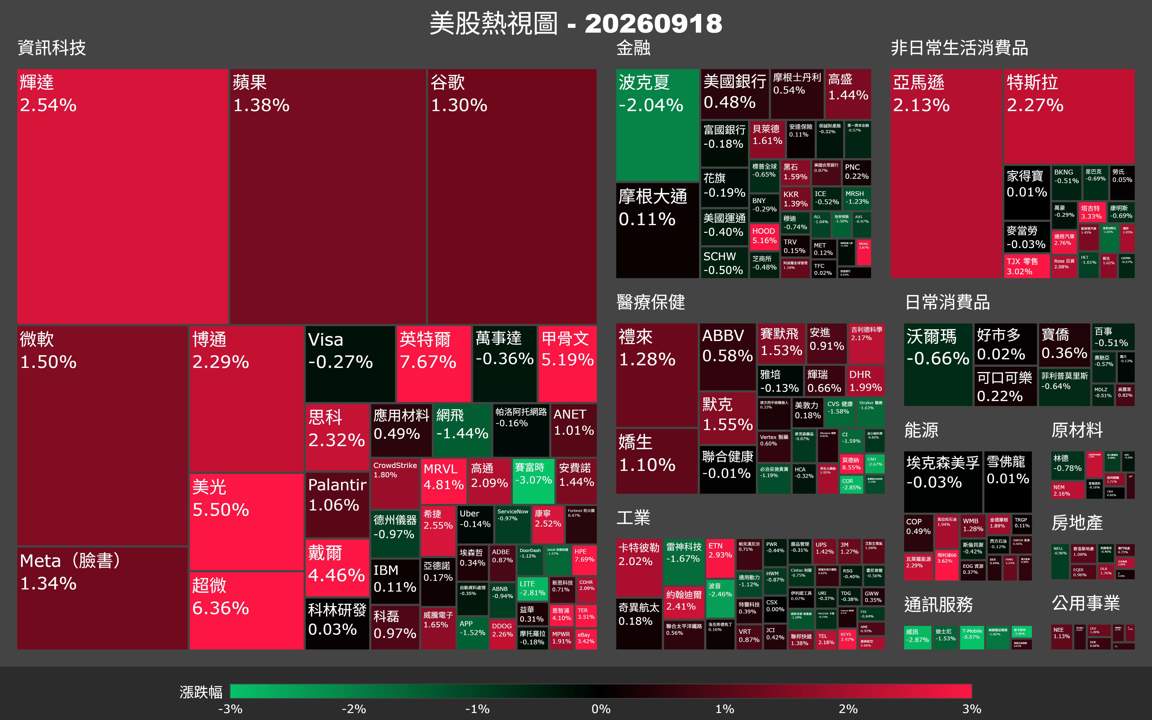
個股表現方面,半導體全線領漲。Super Micro Computer(SMCI)大漲9.50%,Arm Holdings飆升8.57%,英特爾(INTC)強彈7.67%,AMD上漲6.36%,美光(MU)勁揚5.50%,Marvell Technology上漲4.81%。台積電ADR(TSM)收在430.26美元,上漲3.00%,輝達(NVDA)收在219.34美元,上漲2.54%,博通(AVGO)漲2.29%。科技巨頭方面,特斯拉漲2.27%、亞馬遜漲2.13%、微軟漲1.50%、蘋果漲1.38%、Meta漲1.34%、Alphabet漲1.28%。相較之下,設備股AMAT僅漲0.49%,Lam Research幾近平盤(+0.03%),顯示資金更集中在設計與記憶體端。
三巫日波動放大,高利率與AI資金互搶主導權
今日同時為第三季「三巫日」,數兆美元的選擇權、期貨與個股衍生品合約集中到期,市場波動性顯著上升,盤中出現多次劇烈震盪。然而,AI與晶片類股在高波動環境中依然表現強韌,反映市場資金即便面對升息與高殖利率壓力,仍持續押注AI硬體與半導體需求成長的長期邏輯,形成今日盤面最顯著的反差。
Palantir與半導體設備表現相對落後
防禦性科技股與設備端表現相對遜色。Palantir(PLTR)僅微漲1.06%,KLA漲0.97%,ASML漲1.71%但位居半導體族群末段,Lam Research幾乎持平。整體而言,今日資金輪動方向明確:資金流向設計端、記憶體端與AI伺服器供應鏈,設備股與軟體股相對跑輸,顯示市場在高利率環境下仍優先選擇具有短期業績支撐的AI硬體族群。
台股連動:半導體族群強勁,但債息高壓下震盪風險仍在
美股今日半導體設計股全線大漲,英特爾、AMD、ARM、美光等個股漲幅達5%至9%,台積電ADR同步上揚3%,輝達、博通亦跟漲,對台灣AI硬體供應鏈具有明顯正面帶動效果。台股AI伺服器組裝、CoWoS先進封裝、HBM記憶體模組等供應鏈族群,以及與半導體設計連動的IC設計族群,開盤有機會受到激勵走高。然而,美國10年期公債殖利率盤中突破5%創近年新高,升息壓力未退,加上今日為三巫日、下週初市場存在流動性調整風險,若台股跟漲後量能未能持續放大,短線震盪風險仍需留意,資金操作上可優先留意與AI硬體需求直接相關的族群,對高本益比的純題材股則宜控制部位規模。機會族群可先觀察AI伺服器供應鏈、先進封裝、IC設計、記憶體模組。風險族群則留意高本益比AI題材股、半導體設備,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
總經
聯準會升息後,10年債息盤中破5%再施壓市場
聯準會(FOMC)於2026年9月16日宣布升息25個基點,聯邦基金利率區間上調至3.75–4.00%,為自2023年以來首次加息,且聲明暗示年底前可能再有一輪升息。隔日(9月18日)美國10年期公債殖利率盤中進一步攀升至5%以上,達到2023年以來新高,對股票估值構成直接壓力,也強化市場對「更長時間高利率」預期的定價。
• 聯準會於9月16日升息25個基點,聯邦基金利率升至3.75–4.00%,為近年首次重啟升息。
• 美國10年期公債殖利率於9月18日盤中突破5%,創2023年以來新高。
• 高殖利率直接壓縮科技股本益比空間,但今日市場在AI題材支撐下展現抗跌力。
• 聯準會聲明暗示年底前可能再度升息,市場開始為「更緊」的利率路徑定價。
• 高利率環境下,防禦型股票與成長型科技股之間的估值分歧料將持續擴大。
三巫日到期潮加劇震盪,半導體硬撐完成收盤
今日(9月18日)為第三季「三巫日」,股票指數期貨、股票期貨與個股選擇權三類衍生品同步到期,市場估計數兆美元合約集中結算,盤中出現多次劇烈波動。儘管如此,半導體與AI題材股在波動加劇的環境中依然守穩漲幅,顯示買盤意願強烈,市場在高利率背景下仍選擇持守AI科技部位。
• 今日為第三季「三巫日」,數兆美元衍生品合約集中到期,導致盤中波動顯著放大。
• 市場在高波動環境中出現跨資產資金重新調配,科技股成為主要資金流入方向。
• 半導體族群在三巫日震盪中逆勢走強,英特爾、AMD、美光均大漲5%以上。
• 三巫日通常伴隨尾盤成交量放大與不規則價格波動,為短線操作帶來額外風險。
• 機構投資人在三巫日後通常需要重新建立避險部位,下週初市場走向值得密切觀察。
個股
英特爾、AMD與ARM強彈,半導體設計股全面反攻
今日半導體設計股全線強漲,英特爾單日急彈7.67%,AMD漲6.36%,Arm Holdings飆升8.57%,Super Micro Computer更大漲9.50%。美光(MU)漲5.50%,Marvell漲4.81%。市場在高利率壓力下,仍選擇大力押注AI晶片需求長線成長邏輯,資金向設計端與記憶體端集中,反映市場對AI資本支出週期持續的信心未因升息而動搖。
• SMCI大漲9.50%,Arm Holdings飆升8.57%,為今日個股漲幅前二名。
• 英特爾急彈7.67%,顯示市場對其AI加速晶片布局重新給予評價。
• AMD漲6.36%,美光漲5.50%,AI伺服器與記憶體需求預期持續支撐股價。
• 台積電ADR(TSM)漲3.00%,輝達(NVDA)漲2.54%,博通(AVGO)漲2.29%,龍頭股同步跟漲。
• 設備股AMAT僅漲0.49%、Lam Research幾近平盤,顯示資金選擇性集中於設計端而非設備端。
放大鏡觀點
升息環境中AI晶片仍是資金壓注主線,但估值壓力不可輕忽
今天最值得關注的訊號,是市場在10年債息再破5%、聯準會剛完成升息的雙重壓力下,半導體族群不但沒有補跌,反而逆勢急拉,英特爾、AMD、ARM、美光全線大漲。這說明市場當前的主導邏輯是:AI硬體需求週期的確定性,高過了升息對估值的短期殺傷力。然而投資人需要清醒認識到,高殖利率環境下科技股的本益比空間已被大幅壓縮,若後續就業或通膨數據持續偏強、聯準會再度升息,目前的樂觀情緒可能面臨急速修正。追漲前須確認量能支撐,並設好停損區間。
三巫日後需警惕空倉回補效應消退,高利率壓力仍在
今日三巫日帶來的衍生品到期潮,部分漲幅可能來自空方被迫回補或選擇權造市商的Delta對沖,並非純粹的基本面買盤。三巫日結束後,下週市場可能需要重新檢視基本面支撐是否紮實。當前最大的市場風險在於:聯準會聲明暗示年底前可能再度升息,若10年債息在5%以上持續走高,科技股高估值族群(尤其本益比超過50倍的AI題材股)將面臨更大的修正壓力;若殖利率高峰形成且通膨開始回落,則科技股可望迎來估值修復機會。兩種情境目前均未明朗,市場需以更高的謹慎度因應。
下週關注Fed官員表態與通膨數據,AI財報週是關鍵驗證點
展望下週,總經面關注聯準會官員的公開講話是否繼續強化鷹派立場,以及任何新出爐的通膨或就業相關數據;財報面則持續追蹤AI基礎建設相關企業的資本支出指引,任何大型雲端或半導體廠商的指引若超出市場預期,可能帶動本波漲勢延續;反之,若企業下修AI需求展望或聯準會官員加碼鷹派表態,投資人需留意市場從進攻轉向防禦的速度可能比預期更快,尤其三巫日後的下週初,流動性調整期間波動風險不容低估。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。