我的網誌
AMC Entertainment(AMC)啟動高達39.7億美元債務重整計畫,以新債換舊債、延長債務期限並調降利息成本,企圖為疫後疲弱的院線業尋求續命空間。但在串流平台與高利率夾擊下,這場好萊塢最大債務賭局,成敗仍充滿不確定。
在好萊塢與華爾街的交界處,AMC Entertainment(AMC)正演出一場關乎生死的財務大戲。公司宣布啟動規模高達39.7億美元的新融資方案,核心目的並非擴張,而是「借新錢還舊債」,用更長天期與重整結構,換取喘息空間。這家全球影城龍頭能否在高利率環境、串流平台崛起以及自身龐大債務壓力下存活,成為投資人與戲院產業高度關注的焦點。

依AMC公布的內容,重整主軸是新一批優先擔保債與分層定期貸款。首先,公司啟動一筆面額20億美元、2031年到期的第一順位擔保公司債私募發行,同時展開8.5億美元第一順位定期貸款的聯貸徵詢。更關鍵的是,AMC已獲得德意志銀行(Deutsche Bank, DB)紐約分行承諾提供11.2億美元第二順位定期貸款。三者合計約39.7億美元,構成本次債務重組的資金主幹。
這筆「新錢」會如何使用,是判斷風險與效益的關鍵。AMC表示,資金連同公司手上現金,將優先用來以要約收購方式回購其2029年到期、票面利率7.5%的優先擔保公司債,並預計在2027年2月15日前完全贖回剩餘債券。除此之外,還將全額償還Muvico Cinema的9.034億美元優先擔保債,以及AMC既有定期貸款與旗下Odeon Finco PLC現行定期貸款等多筆債務,連同相關費用一併清理。
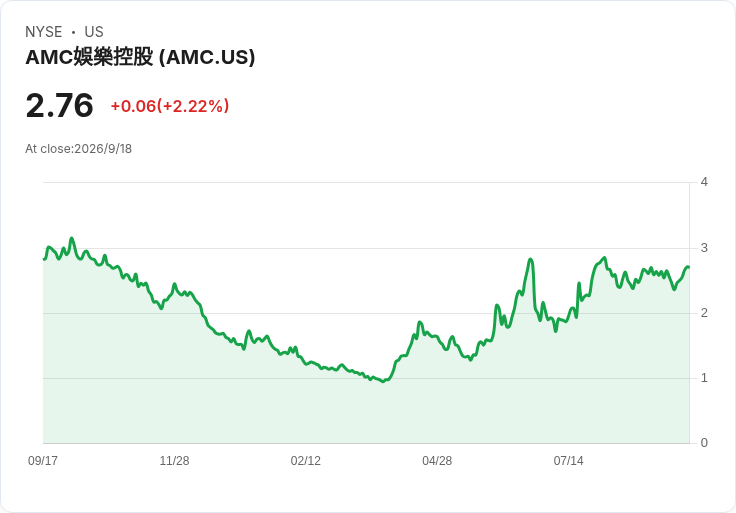
換言之,AMC並非單純「加槓桿」,而是透過一套複雜的再融資安排,將原本較高利率且到期日逼近的舊債,汰換為期限更長、結構更彈性的「新負債」。在現金流壓力極大的院線業,延長債務壽命能降低短期違約風險,讓公司有更長時間調整營運策略和票房結構。從股價反應看,消息公布後AMC盤前股價約在2.75美元附近,上漲約1.85%,市場初步解讀為偏正面訊號。
然而,這場重整並非沒有代價。第一、第二順位擔保貸款與公司債的結構,意味著未來現金流必須優先滿足這些債權人的本息要求,股東僅能在債務需求被滿足後享有剩餘價值;在產業景氣稍有不利時,股東承擔的槓桿風險相對放大。第二,目前利率仍處在歷史相對高檔,新舊債之間的利息差能否顯著降低財務成本,仍取決於最終定價與市場需求,而公司公告中也坦言交易完成與否,仍須視市況及其他慣常條件。
從產業面來看,AMC這次大規模再融資,折射出整體院線產業仍在疫後陣痛期。疫情期間觀影習慣改變、串流平台強勢崛起,加上大製片公司調整上映策略,傳統戲院的票房波動較以往更大。當收入端不穩定、成本又受通膨與薪資上漲挤壓時,高負債結構成為最大風險來源。AMC選擇優先處理到期壓力與利率成本,反映資本市場對該產業的要求:先證明可以活下去,再談轉型與成長願景。
部分觀點認為,AMC的大動作,也在向其他院線同業喊話:若要在串流巨頭與內容分發新秩序下存活,財務體質必須先去槓桿或至少「穩槓桿」。與其被動等待票房奇蹟,不如主動與銀行及債券市場協商,重整到期結構與利率條件,避免在收益波動時因短期償債壓力被迫裁撤營運或關閉據點。從這個角度看,AMC的再融資策略,或有機會成為其他中小型院線的參考範本。
但也有反對意見警告,持續透過再融資延長債務壽命,若營運根本問題未解,恐淪為「把債務往未來踢」。尤其當內容供給依賴幾家大型片商,票房極度集中於少數大片,而非穩定、分散的片單時,院線的收入敘事仍然脆弱。AMC若無法在票價策略、會員制度、場館複合化(如餐飲、活動)、以及與串流平台的合作模式上找到新成長曲線,再融資只是暫時延長時間,並未真正改寫故事結局。
站在投資人的角度,AMC這場近400億台幣級別的債務重整,是風險與機會並存的「高壓賭局」。一旦成功,未來幾年公司債務到期壓力顯著緩解,有力支撐院線在內容供給變動中的生存能力,甚至在票房回溫時帶來槓桿放大的獲利。但若宏觀環境惡化、利率仍居高不下,或內容端出現長期萎縮,AMC可能再度面臨融資市場關門的窘境。
總結來看,AMC選擇用大規模再融資為自己爭取「續命三到五年」,是對當前產業結構與利率環境的務實回應。真正決定這場戲結局的,除了財務工程是否順利落地,更在於好萊塢內容供給、觀眾習慣以及全球經濟循環。未來幾季,AMC的票房表現與現金流管理,將是檢驗這場債務大戲究竟是成功翻拍經典,或只是延長片尾字幕的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。