我的網誌
美國汽車零件龍頭 AutoZone(AZO)在通膨壓力與客流降溫下,靠商用市場與全球擴店硬扛成長;同時間,工業泵浦與航太零組件廠如 Crane(CR)、Gorman-Rupp(GRC)則在基金青睞與訂單支撐下穩健前進,凸顯耐用財與售後服務產業在景氣雜音中的分化格局。
在消費力道遭通膨侵蝕、利率高檔盤旋的背景下,汽車售後與工業設備供應鏈並未倒下,反而在逆風中走出各自的成長路徑。從美國汽車零件零售商 AutoZone(AutoZone, Inc., AZO),到專攻航太與工業流程的 Crane Co.(CR),再到泵浦系統製造商 Gorman-Rupp Co.(GRC),最新財報與基金季報顯示:只要掌握商用客戶、技術門檻與全球佈局,耐用財與售後服務產業仍有能力在景氣雜音中「硬著陸式」成長。

以 AutoZone 為例,該公司在 2026 會計年度交出亮眼成績。第四季營收成長 5.6% 至 66 億美元,稀釋後每股盈餘(EPS)飆升 15.1% 至 56.05 美元,全年營收更創下 203 億美元新高,EPS 達 152.55 美元。全年一口氣開出 374 家新店,是史上最大年度展店規模,其中光是第四季就新增 175 店。表面看似順風順水,但細看結構,卻是「商用強、散客弱」的明顯分化。
AutoZone 第四季整體同店銷售只成長 1.5%(不含匯率),美國本土同店銷售成長 1.6%,主要靠商用(DIFM)業務 8.6% 的強勁成長,抵消 DIY 客戶 0.6% 的下滑。公司坦言,南部多處市場氣溫偏和緩,加上油價與汽油價格走高,壓抑了客流與 DIY 消費者的來店動機。雖然 DIY 客單價因同品項中個位數百分比通膨而提高約 5%,但客流量下滑抵銷了這項利多。
財務長 Jamere Jackson 指出,財務壓力較大的 DIY 客群,已出現延後維修、改買較便宜商品的行為,凸顯通膨對汽車維修支出的拉扯。不過,管理層預期,隨著通膨溫和化,交易量有望改善。從動能變化來看,16 週季度前 12 週的本土同店銷售約成長 1.4%,到 8 月已加速至 2.1%,零售銷售從負成長回升到接近平盤,顯示需求並非消失,而是被宏觀環境暫時壓抑。
與受壓的 DIY 客群相對的是商用業務的全面爆發。AutoZone 第四季美國商用銷售達 19 億美元,占本土汽車零件銷售的 34%;全年商用銷售接近 58 億美元,年增近 11%。關鍵在於公司持續布建衛星庫存點、提升 Hub 與 Mega Hub 覆蓋,以及強化 Duralast 品牌與配送速度,使專業維修廠願意把更多採購交給 AutoZone。
目前 AutoZone 已在 94% 的美國門市導入商用方案,單季新增 87 個計畫據點,總數達 6,443 個。更關鍵的是,連接到 Mega Hub 網路的商用方案,年銷售比其他商用方案高出 16%。Mega Hub 單點庫存超過 10 萬個 SKU,並向周邊門市供貨,讓專業客戶在零件可得性與交貨速度上享有顯著優勢。
國際市場也成為 AutoZone 抵禦本土波動的另一道防線。公司在墨西哥擁有 1,001 家門市,在巴西有 167 家,國際總店數達 1,168 家,約有 15% 店數在美國以外。第四季國際同店銷售在不含匯率下成長 1.3%,但若加上匯率利多,報告數字同店成長高達 10.7%。墨西哥披索兌美元升值近 9%,為營收帶來 7,000 萬美元增量,對 EBIT 貢獻 2,100 萬美元,並替 EPS 增加 0.87 美元。
雖然管理層坦言墨西哥整體經濟環境偏軟,但季末四週銷售已有改善。公司預期 2027 會計年度,國際同店銷售在常態匯率下可望達到低至中個位數百分比成長,第一季報告數字甚至有機會達到低雙位數成長。配合新落成、規模近乎翻倍的蒙特雷(Monterrey)物流中心,以及預計在 2028 年底啟用的萊昂(León)物流中心,AutoZone 顯然把墨西哥視為下一個成長基地。
展望 2027 會計年度,AutoZone 預計美國本土同店銷售介於持平至低個位數成長,主要來自約 4% 的客單價成長;本土商用銷售則有望維持高個位數到低雙位數成長。國際市場在常態匯率下同店成長鎖定低至中個位數區間。為支撐這樣的版圖擴張,公司計畫全球再開約 400 家新店,其中美國約 300 家、墨西哥約 120 家、巴西約 20 家,並預估資本支出約 16.5 億美元,主要投入新店、Hub 與 Mega Hub。
值得注意的是,AutoZone 也在調整長期展店節奏。公司將 2028 年全球新店目標從約 500 家調降至約 430 家,理由是放慢巴西擴張速度,資源改向美國與墨西哥。管理層表示,新店營運表現略優於原始預測,一家新店首年平均可創造約 170 萬美元營收,到第六年提高到約 270 萬美元,投資報酬率在第六年末可超過 20%。這樣的財務結構,也支撐了公司持續進行大規模庫藏股。2026 年度 AutoZone 創造約 18 億美元自由現金流,全年回購自家股票達 20 億美元,年底尚有 16 億美元回購授權額度。
如果把鏡頭拉遠,汽車售後與工業設備鏈的另一端,是像 Crane Co. 與 Gorman-Rupp 這類被基金關注的工業公司。Gabelli Small Cap Growth Fund 在第二季季報中指出,該基金雖然單季報酬 14.44%,但仍落後 Russell 2000 指數 21.49% 的漲幅,反映小型股整體飆升下的相對表現壓力。不過,基金仍鎖定具長期成長潛力的中小型企業,認為市場價格未充分反映其基本面價值。
Crane Co. 專注於航太、防務、太空及流程工業等關鍵應用領域,透過 Aerospace & Electronics 與 Process Flow Technologies 兩大事業群,提供高工程技術門檻的零組件。Gorman-Rupp 則在水務、建設、石油、農業、消防、HVAC 甚至軍事等多元場景,提供各式泵浦與系統。這類公司雖然股價近月出現回檔,例如 Crane 一個月跌 2.5%、Gorman-Rupp 跌 3.31%,但在基金眼中,仍屬長線價值股,且具備在基建投資、工業升級浪潮中受惠的結構性優勢。
從 AutoZone 與這些工業設備公司身上,可以看到同一條主線:在經濟成長不確定、消費疲態難解的環境下,靠提高技術含量、深化 B2B 客戶關係與擴展全球供應網路,耐用財與售後服務企業仍能創造穩健現金流與資本報酬。然而,風險並非消失。若通膨居高不下、油價再度飆升,DIY 客群支出可能進一步受限;國際市場一旦匯率反轉或宏觀環境惡化,也將壓縮營收與獲利。
總體而言,汽車售後與工業設備鏈正在上演一場「逆風成長戰」:一邊是被壓抑的散戶消費,一邊是持續擴大的商用與工業需求。未來幾季,關鍵在於通膨與利率走勢是否如預期緩和,以及企業能否持續透過技術創新與全球布局,把短期逆風轉化為長期市場地位。對投資人來說,這個產業的贏家,很可能不是成長最快的公司,而是最懂得在逆風中分配資本、守住現金流與客戶關係的那一群。
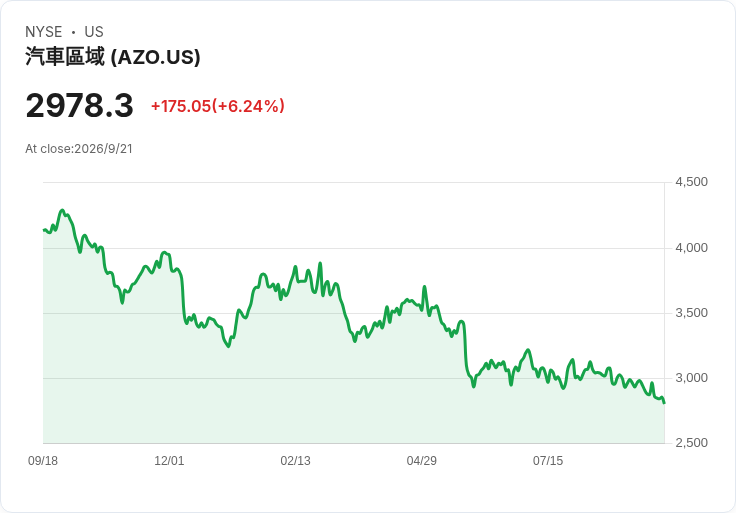
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。