我的網誌
在美債殖利率飆至19年高點、股債同受壓的環境下,資金卻逆風湧向以「Magnificent Seven」為核心的超級科技股與相關半導體與數據中心概念。投資人把目光從公債轉向高現金流、掌握AI基礎建設的巨頭企業,科技股正從「風險資產」變身部分投資人眼中的新避風港。
美股近期在利率重壓之下波動加劇,10年期美債殖利率跳升至近19年高點、30年期公債更回到2004年以來罕見水位,傳統教科書告訴投資人:在升息環境下,成長型科技股理應首當其衝。然而市場實際走勢卻出現明顯背離——以「Magnificent Seven」為核心的超級科技股,反而在壓力環境中強勢創高,成為資金眼中的新型避險標的。

追蹤這群巨頭的 Roundhill Magnificent Seven ETF (MAGS) 9月迄今漲幅約5%,遠勝同期間僅小幅上揚的 S&P 500 指數。更值得注意的是,MAGS 近三個月累計漲幅約15%,竟與10年期美債殖利率從約4.4%拉升至逾5.1%的走勢「同向而行」,打破過去利率走高、科技股走弱的傳統關聯。這樣的逆勢表現,凸顯市場選股邏輯正在改寫。
在「七雄」之中,Meta Platforms(META)成為本波領漲主角,9月股價勁揚逾30%。關鍵在於其最新發布的人工智慧代理 Muse,搭配售價約1,299美元的 Meta VR Glasses 與搭配 Muse 的手持裝置 Muse Charm,讓市場看到這家社群巨頭在「AI+硬體+沉浸式體驗」上的變現想像。投資人押注的不只是軟體服務成長,而是整個AI生態系底層需求對運算與資料中心的長期拉動效應。
資金之所以願意在高利率環境下持續湧入超級科技股,背後是現金流與資產負債表的強度。Catalyst Funds 投資長 David Miller直言,若在高殖利率時代,投資人要在「長天期公債」與「營收仍可維持雙位數成長的超級科技股」之間二選一,後者更具吸引力。他點出,公債報酬高度綁定於一國財政與貨幣政策,而美國政府當前財政赤字高企,長期償債能力正受到市場質疑,讓「領到票息」這件事,不再像過去那麼理所當然。
在企業債市場,Oaktree Capital Management 共同董事長 Howard Marks也在 CNBC 上被問到:把錢借給大型雲端運算業者(hyperscaler),是否和借給美國財政部一樣安全?他雖未直接稱其「更安全」,卻指出以約8%殖利率貸放給 hyperscaler,預期報酬率可能高於僅約5%的美債,且默示這些掌握AI資料中心的巨頭,違約風險相對偏低。換言之,在部分資金眼中,支撐全球AI運算的資料中心,已成為一種「新型基礎建設資產」。
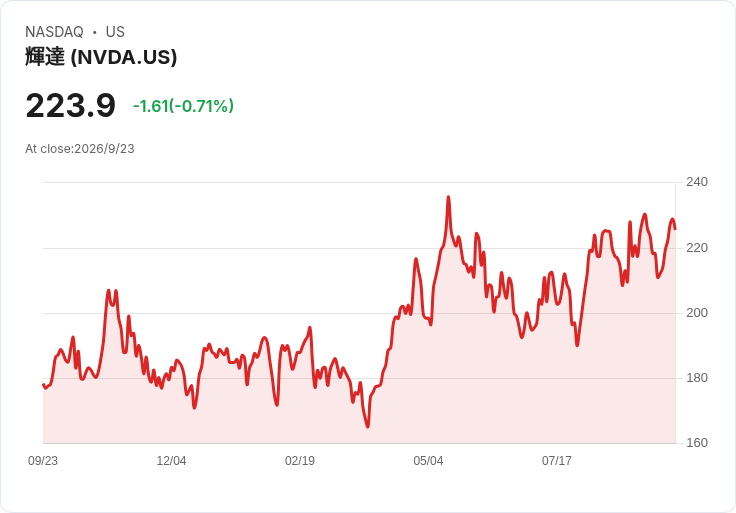
值得注意的是,這股趨勢並非只在市值最大的幾檔股票上演。半導體類股雖在特定交易日因市場情緒出現拉回,VanEck Semiconductor ETF(SMH)及 Nvidia(NVDA)、Broadcom(AVGO)等一度下跌逾1%,但整體來看,晶片與伺服器供應鏈仍是AI浪潮下最直接受惠族群之一。市場需求從 AI 加速器一路延伸到記憶體、網通晶片、光學模組與伺服器整機,支撐相關公司中長期訂單能見度。
同時,數據中心能源解決方案也被市場視為 AI 基礎建設的關鍵一環。Bloom Energy 近期股價高度跟隨 Oracle(ORCL)在新墨西哥資料中心計畫的進度震盪,顯示投資人已將資料中心供電視為一條獨立投資主題。Oracle與 Bloom Energy簽約提供最高達2.45吉瓦的燃料電池供電能力,這類長期合約在利率高企時期,某種程度類似「企業版公債」,以長期固定或可預期現金流吸引資金。
另一方面,估值重置也是本波「七雄」回神的推手之一。今年稍早,隨著AI概念從超級科技股擴散至更多產業,市場情緒對「七雄」開始轉向保守,其本益比與股價評價一度回落至歷史相對低檔。如今在利率攀升、可選資產有限的情況下,搭配企業開始兌現 AI 投資成果,壓縮過的估值反而提供了再起空間,使這批股票成為機構與高淨值客戶再度加碼的標的。
當然,科技股作為「避風港」的說法並非毫無爭議。保守派投資人強調,股市本質上仍屬風險資產,企業營收增長與技術領先並非鐵板一塊,任何監管政策變化、AI 發展放緩或企業資本支出縮減,都可能使目前反映在股價上的樂觀預期遭到修正。對部分持續偏愛公債的資金而言,美國政府背書仍具獨特信用地位,科技股再強也難以完全替代傳統避險資產。
然而從近期資金流向與價格表現來看,市場至少顯示:投資人並沒有全面撤出股票市場,而是在更精確地挑選能直接受惠於 AI 資料中心擴張、具備龐大現金流與資產負債表防守力的企業。無論是「Magnificent Seven」、半導體供應鏈,或是像 Bloom Energy 這類掌握資料中心能源的公司,都被視為可望在高利率與高債務時代持續獲得資金青睞的核心資產。
展望未來,若利率維持在高檔、美國財政赤字遲遲難以緩解,股債傳統關係可能進一步重寫:部分科技巨頭不再只是高波動成長股,而會被視為類似「基礎建設股」的長期配置標的。對投資人而言,真正的難題在於如何在這批股價已不再便宜的巨頭中,分辨出能持續把 AI 故事轉換成穩定現金流與股東報酬的少數贏家,而不是僅僅追逐短暫的題材熱度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。