我的網誌
Bank of America(BAC)旗下Merrill Lynch因「近零利率掃現」同意支付3,900萬美元和解,凸顯現金管理與客戶保護爭議;同時Digi International(DGII)以1.3億美元收購Disruptive Technologies,布局歐洲物聯網感測市場,金融監管壓力與科技創新並行,重新定義現金與數據價值。
美國金融與科技市場近日同時出現兩起關鍵事件:一邊是傳統大型銀行因現金管理爭議付出代價,一邊是物聯網(IoT)企業透過跨國併購加速擴張。Bank of America(BAC)旗下Merrill Lynch面臨「近零利率掃現」集體訴訟,同意支付3,900萬美元了結糾紛;與此同時,Digi International(DGII)則宣布以現金1.3億美元併購Disruptive Technologies,強化其SmartSense by Digi品牌的感測與數據監控能力。兩件看似不相干的新聞,實際上都圍繞同一個核心:在利率正常化與數據成為新資產的時代,金融機構如何對待客戶閒置資金,科技企業又如何用感測與分析重塑價值。

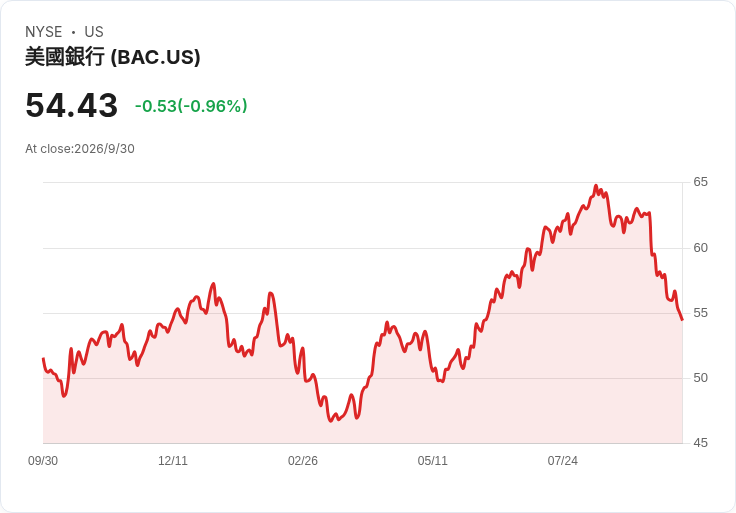
先看金融端的震盪。根據路透報導,Merrill Lynch線上帳戶客戶指控,於2016年12月15日至2020年3月15日期間,帳戶中的現金餘額被「掃入」存款帳戶,卻僅獲得極低、甚至接近零的利率,認為這不符合「合理利率」標準,因而向公司提起訴訟。Merrill Lynch否認有任何不當行為,但仍選擇以3,900萬美元達成和解,案件將由美國地方法院法官Valerie Caproni審核批准。消息傳出後,Bank of America股價在盤前交易小跌約0.24%,來到54.30美元,雖然跌幅不大,卻讓市場再度聚焦在大型金融機構如何處理客戶閒置現金的敏感議題。
這起「掃現」風波的背景,是長期零利率環境與券商現金管理機制的交錯。過去多年,美國利率處於歷史低檔,投資人對於帳上閒置現金的收益期待並不高,但隨著利率自2022年起陸續走高,市場開始回頭檢視在低利率時代金融機構的做法——究竟是合理反映市場成本,還是藉機壓低付息增加利差?這起訴訟指向的是後者的疑慮。雖然Merrill Lynch堅稱並無違法,但和解本身已傳遞出一個訊號:在監管機構與投資人愈來愈重視「客戶利益優先」的環境下,即便是法律邊界灰色地帶的做法,也可能被視為「聲譽風險」而必須付出真金白銀解決。
對投資人而言,這樣的案件凸顯了一個常被忽略的風險:並非只有投資標的會虧損,連放在券商或銀行帳戶中看似安全的現金,也可能因利率設定過低而「被溫水煮青蛙」。許多線上券商採用自動「掃現」(cash sweep)機制,將未投資資金轉入與銀行合作的存款或貨幣市場產品,利率往往由金融機構一方主導。當利率環境大幅上升,若掃現產品利率長期落後同業或市場水準,客戶實際損失的機會成本就不容小覷。Merrill Lynch事件因此可能成為整個產業的示警:未來現金管理條款、利率公開透明程度,將是監管與客戶檢視的重點。
與此同時,另一端的科技與物聯網企業,則在用完全不同的方式處理「價值」與「資產」的問題。Digi International(DGII)宣布,將以1.3億美元現金收購挪威感測技術公司Disruptive Technologies,資金來自既有循環信用額度,顯示公司並未大幅舉債擴張,而是運用現有融資工具精準出手。本次併購的核心在於強化Digi旗下SmartSense by Digi事業的IoT感測與實體世界數據監控能力,並藉由Disruptive Technologies在25個以上國家的客戶關係,建立SmartSense首個具有實質規模的歐洲商業據點。
從數字來看,Disruptive Technologies在2025年創造約1,500萬美元營收,並有約400萬美元年化經常性收入(ARR),算是具備一定規模但仍有成長空間的標的。Digi預期,併購與整合完成後,到2028會為公司帶來約900萬美元的額外調整後EBITDA與自由現金流。以交易金額對比未來預估現金流,顯示Digi看中的不只是短期財務貢獻,更是SmartSense在全球感測與監控市場的長期競爭力——包括在食品零售、醫療設備溫度控制、倉儲與冷鏈管理等場景,透過大規模感測器部署和雲端平台,將「實體世界狀態」即時轉換為可分析的數據資產。
若從宏觀角度來看,Merrill Lynch的現金利率爭議與Digi的物聯網併購,其實反映了同一個趨勢:現金與數據都不再只是靜態資產,而是需要主動管理、透明定價的「流動價值」。對金融機構而言,現金利率設定不再只是內部盈餘管理問題,而是必須在監管框架與客戶期待之間取得平衡;對科技公司而言,感測與數據平台的投資與併購,則是為了在下一階段的數位化、遠距監控與AI分析浪潮中卡位。兩者的共同點在於,都必須重新面對「客戶信任」——投資人要相信自己的現金沒被低估,企業客戶則要相信感測與數據方案能可靠且長期運作。
當然,市場上對此也存在不同聲音。就Merrill Lynch而言,部分業界人士認為,在極低利率環境下,「合理利率」本身就難以界定,許多銀行與券商的掃現產品利率接近零,並不罕見,而客戶在開戶時也已被告知相關條款,和解或許更多是出於降低訴訟成本與形象維護的考量。對Digi的併購策略,也有投資人關心其估值是否偏高,尤其Disruptive Technologies目前規模尚不算巨大,整合能否如預期帶來2028年額外900萬美元EBITDA,仍存在執行風險,包括技術平台整合、歐洲客戶維繫與跨國法規遵循等挑戰。
展望未來,金融與科技兩大領域在監管與創新雙軌並行的趨勢將愈發明顯。一方面,美國法院與監管機構對現金管理、掃現利率等議題的判例,可能推動銀行與券商重新設計現金方案,增加利率透明度與比較基準,投資人也勢必更積極檢視帳戶中的「閒置現金」是否合理定價。另一方面,物聯網與感測技術的併購整合將持續升溫,像Digi International這類企業會透過跨國併購快速取得區域市場與技術優勢,並將實體世界的大量感測數據轉化為可交易、可預測的「新資產」。在利率走向常態化、數據成為核心產業資源的今天,投資人若要在美股與全球市場中取得優勢,不僅要盯緊金融股的監管風險,也要看懂科技股背後對「現金」與「數據」兩種資產不同的運用邏輯。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。