我的網誌
不敗存股術APP教學資源總整理
AI 與先進製程推動再生晶圓需求長期成長動能
隨著 AI、HPC 晶片持續朝 3 奈米、2 奈米甚至更先進製程發展,半導體製程步驟、設備驗證、製程監控需求都會同步增加。晶圓廠在正式量產 IC 之前,為了確保有足夠良率,會需要大量測試晶圓進行設備校正、製程參數調整,而「再生晶圓」便是其中的關鍵耗材。當先進製程越複雜,再生晶圓使用強度也就越高。
根據公司資料,每 10 萬片的晶圓投片所需的再生晶圓量,從 3 奈米約 25 萬片提升至 2 奈米的 31.5 萬片,增幅高達 26%,顯示再生晶圓成長動能,與先進製程的推進呈現高度正相關。今天將以產業龍頭昇陽半導體(8028)作為主題。
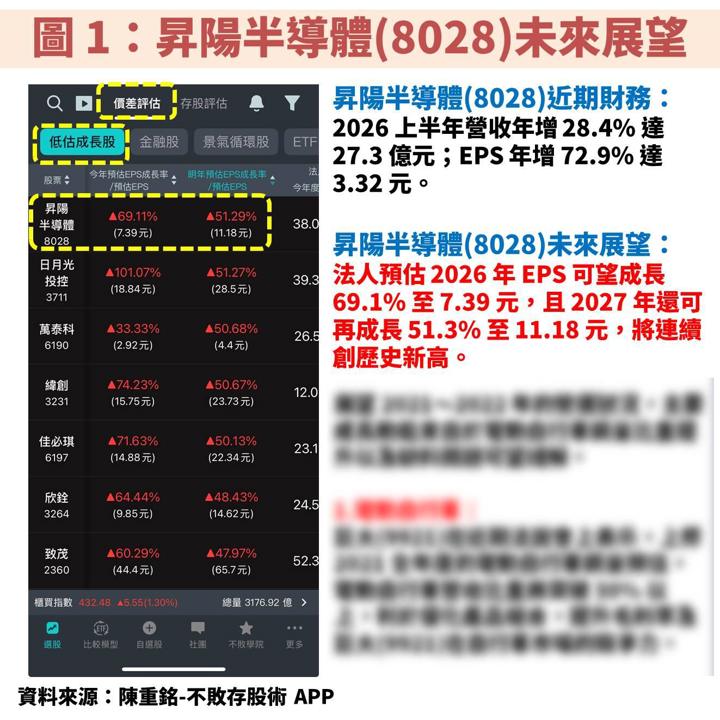
檢視「陳重銘-不敗存股術 APP」法人系統,預估昇陽半導體(8028) 2026 年 EPS 可望成長 69.1% 至 7.39 元,且 2027 年還可再成長 51.3% 至 11.18 元,將連續創歷史新高。以下內容將繼續完整說明公司簡介、營運展望、價值評估、操作技巧等。
昇陽半導體(8028):台灣再生晶圓龍頭
昇陽半導體(8028)成立於 1997 年,並在 2018 年掛牌上市。公司主要有 2 大業務,分別是「再生晶圓」約佔營收 85%,且在台市佔率超過 50%,另一項則是「晶圓薄化」約佔營收 15%,在台市佔率 20%。
「再生晶圓」又可分為控片、檔片。控片通常用於先進製程的風險性試產,隨著良率提高會減少需求,但若廠商增加產能,則初期試產需求就會提升,可以理解為與擴產高度正相關。而擋片可做為機台啟動過程中暖機,藉此提升量產穩定性,需求主要受晶圓代工產能利用率影響,只要台積電(2330)維持滿載,相關需求便可維持高檔。
至於「晶圓薄化」業務,主要是提供超薄化研磨、表面處理、金屬薄膜沈積等服務,可使 IC 電路更高密度的相連,同時降低功率損失,滿足半導體追求輕薄短小、高性能需求。
昇陽半導體(8028)受惠先進製程帶動獲利創新高
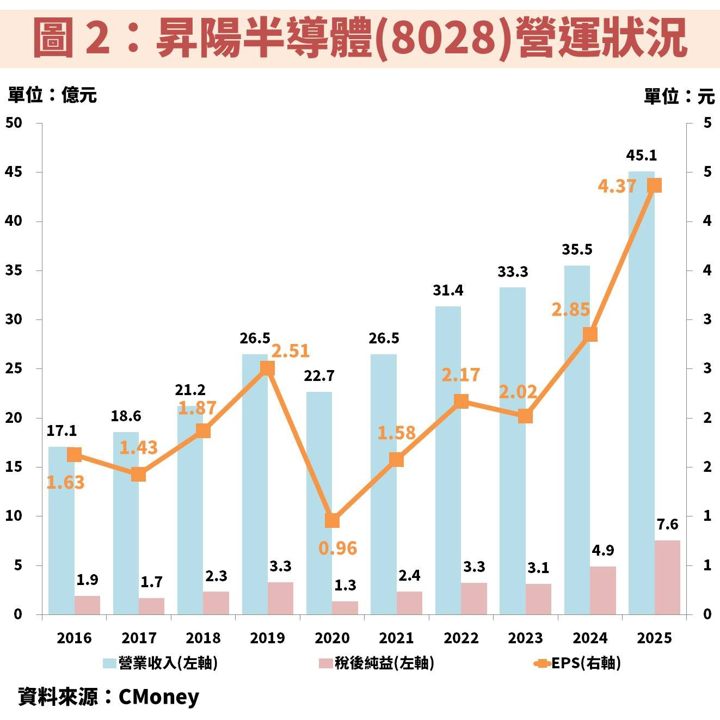
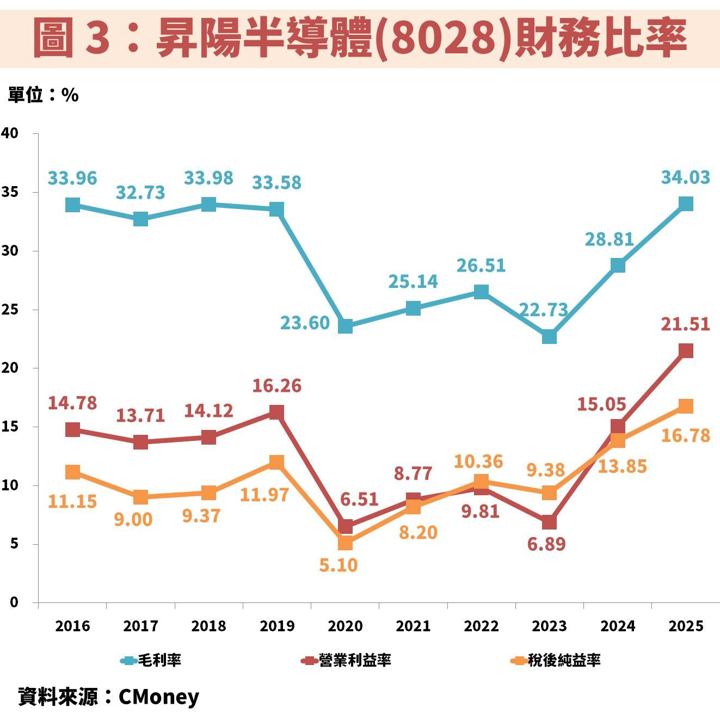
接著從圖 2、圖 3 觀察昇陽半導體(8028)近年營運狀況,雖然營收長期受惠先進製程發展而創高,但為了擴大營運版圖,公司時常進行增資,導致股本增加稀釋獲利。舉例來說,2019 年與 2022 年稅後純益都是 3.3 億元,不過 EPS 卻從 2.51 元掉到 2.17 元。
至於毛利率的部份,先前下滑至 30% 以下,主要是晶圓薄化業務面臨中國競爭導致虧損。然而公司已經在 2023 下半年進行陸續退出中國,因此可以看到獲利結構正快速好轉,且因為再生晶圓出貨價格增加,進而讓毛利率創新高,同步帶動營收與獲利都在 2025 年創高。
升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部


升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部