我的網誌
大盤解析
大盤小幅整理,多空拉鋸接近平盤
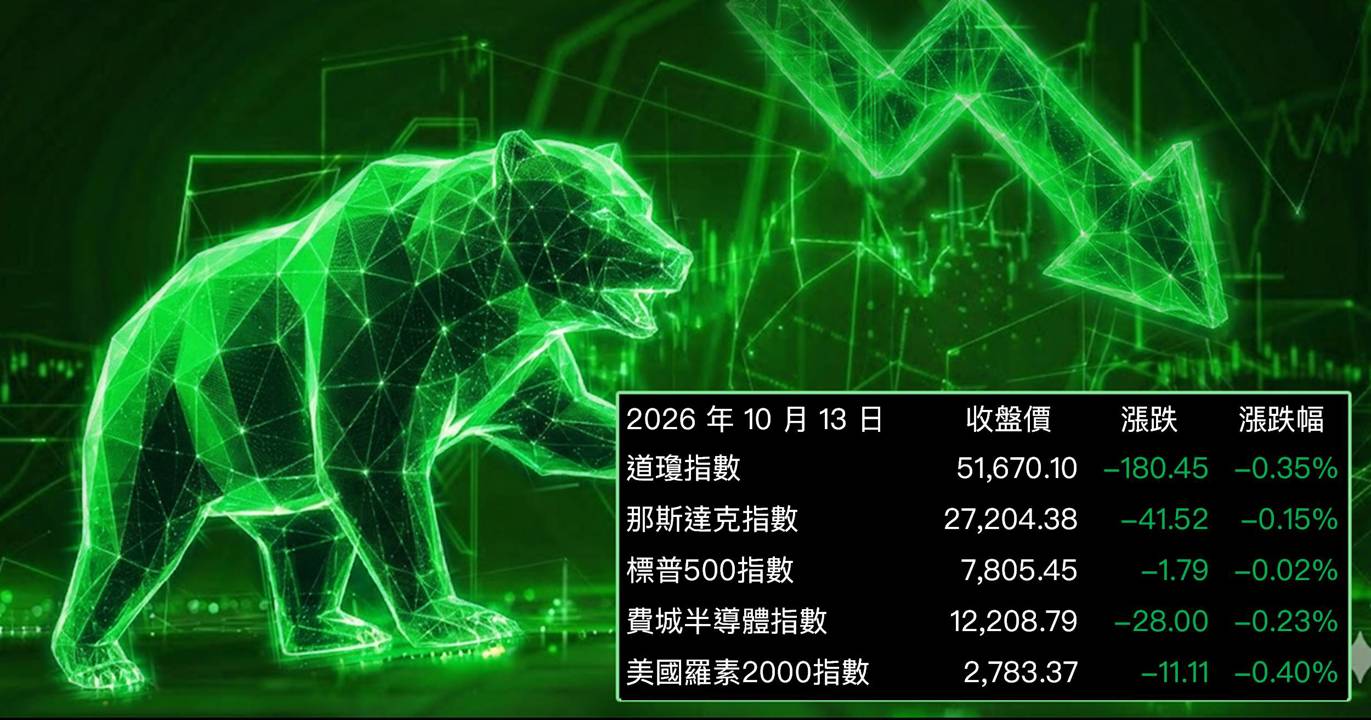
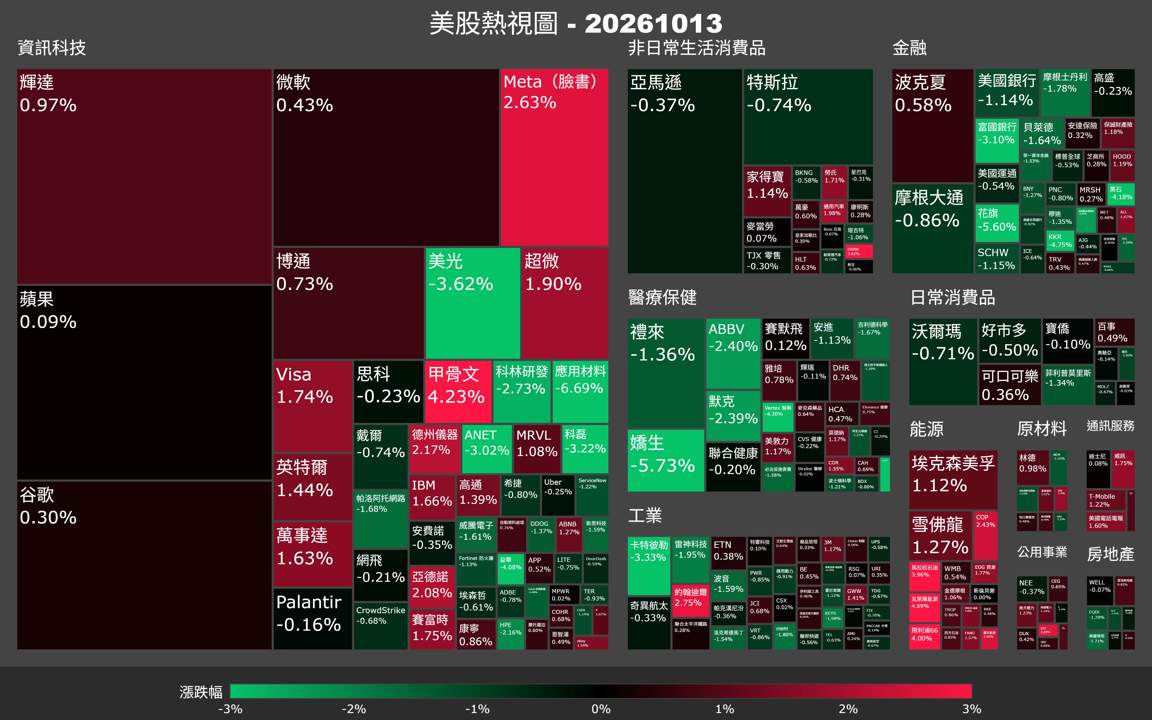
今日美股以震盪整理為主軸,四大指數均小幅收跌但跌幅有限。標普500指數收在7805.45點,幾乎持平,跌幅僅0.02%;那斯達克指數收在27204.38點,下跌0.15%;道瓊工業指數收在51670.10點,跌0.35%;羅素2000小型股指數則跌0.40%。今日市場缺乏明確主線催化,盤面呈現類股分歧:金融股受高盛財報激勵帶來亮點,半導體設備族群卻出現較明顯賣壓,整體市場在等待更多數據指引下選擇觀望。
Meta、AMD帶動科技多頭,但整體科技板塊守而不攻
科技股表現分歧。Meta今日領漲大型科技股,收漲2.63%至762.50美元,為多頭最亮眼支撐;AMD上漲1.90%至605.53美元,英特爾亦跟漲1.44%至102.81美元,反映AI晶片需求題材仍在市場心中維持熱度。輝達小漲0.97%至228.52美元,博通上漲0.73%至357.31美元,台積電ADR微漲0.17%至445.12美元。微軟、Alphabet、蘋果等巨頭則幾乎持平,顯示市場在等待新催化劑前對主流科技股動能偏保守。
半導體設備股全面走弱,美光跌逾3.6%拖累費半
費城半導體指數收在12208.79點,下跌0.23%,跌幅雖不大,但內部結構出現明顯分化。半導體設備族群是今日最弱環節:應用材料(AMAT)重挫6.69%,是今日個股跌幅最大;KLA下跌3.22%,萊姆研究跌2.73%,ASML跌1.86%。記憶體龍頭美光科技跌3.62%至953.22美元,超微電腦(SMCI)亦跌2.28%。這些設備與記憶體個股的賣壓,反映市場對半導體資本支出週期前景存在疑慮,與前段相對強勢的AI晶片設計股形成明顯反差。
高盛財報優於預期,金融股成今日市場亮點
今日盤前公布的高盛集團Q3 2026財報為市場帶來正面訊號。高盛EPS報17.01美元,營收達18.68億美元,雙雙超越市場預期,顯示投資銀行業務持續強勁。此一財報結果提振金融板塊情緒,成為今日在科技股分歧、半導體走弱背景下市場少見的亮點。
台股連動:AI設計鏈仍有支撐,設備材料族群需留意震盪
美股今日整體小幅收跌,但科技股內部分化明顯:AI晶片設計相關股逆勢收漲,半導體設備與記憶體族群則承受明顯賣壓,應用材料重挫近7%為最大警示訊號。台股開盤可預期類似的族群分化格局:AI伺服器供應鏈、先進封裝及CoWoS相關族群受到輝達、AMD偏強收盤支持,相對具備抗跌動能;然而半導體設備、材料及記憶體相關族群,受到美股同業跌勢拖累,開盤可能承受一定賣壓,需留意震盪風險。費半指數微跌、台積電ADR幾近平盤,對台積電影響中性,整體大盤方向需觀察金融股能否延續高盛財報的正面效應。機會族群可先觀察AI伺服器供應鏈、先進封裝、金融保險。風險族群則留意半導體設備、記憶體相關、材料族群,短線可能受美股盤後資金輪動影響,或出現開盤震盪,仍需搭配台股開盤量價與外資動向判斷。
焦點新聞
個股
高盛Q3財報超預期,投資銀行業務強勁
高盛集團於2026年10月13日盤前公布第三季財報,EPS達17.01美元、營收18.68億美元,雙雙優於分析師預期。財報亮眼反映高盛在投資銀行、交易及資產管理等核心業務上維持強勁動能,為金融板塊注入正面情緒。
• 高盛Q3 EPS為17.01美元,高於市場預期,顯示獲利能力持續強健。
• Q3營收達18.68億美元,超越分析師共識,各業務線表現均符合或優於預期。
• 投資銀行業務維持活躍,在資本市場回溫背景下受惠明顯。
• 財報結果帶動金融板塊情緒改善,成為今日大盤震盪中相對亮眼的板塊。
• 此為財報季先行指標,市場將觀察其他銀行接續公布的Q3成績是否同樣超預期。
總經
Fed官員強調通膨目標優先,降息期望面臨壓力
克里夫蘭聯準銀行行長Beth Hammack於10月12日NABE年會演講中,明確闡述其貨幣政策反應函數,強調Fed致力於將通膨拉回2% PCE目標,並指出若通膨未能持續降溫,政策立場將保持謹慎。此外,聯準會早先公布的7月FOMC會議紀錄亦顯示,若通膨居高不下,年內不排除再度升息可能,進一步壓制市場對快速降息的期待。
• Hammack在NABE年會演講中重申Fed以2% PCE通膨目標為政策錨點。
• 演講內容強調Fed將根據數據靈活調整,未預設降息路徑。
• 聯準會7月FOMC會議紀錄顯示,若通膨居高不下,不排除年內再升息。
• 市場降息預期受到壓抑,科技股高估值在利率壓力下承受考驗。
• Fed官員鷹派表態持續為市場帶來不確定性,尤其對成長型股票影響顯著。
個股
半導體設備股全線重挫,應用材料跌近7%引關注
今日半導體設備族群成為市場最弱環節,應用材料單日重挫6.69%領跌,KLA、萊姆研究、ASML亦相繼走弱。記憶體大廠美光科技同步下跌3.62%。這波賣壓反映市場對半導體設備資本支出週期是否放緩存在疑慮,與同日AI晶片設計股逆勢走強形成強烈反差,顯示資金在半導體次族群內部出現明顯輪動。
• 應用材料(AMAT)重挫6.69%,為今日美股個股跌幅最大,引發市場關注。
• KLA下跌3.22%、萊姆研究(LRCX)跌2.73%、ASML跌1.86%,設備族群全線承壓。
• 美光科技(MU)跌3.62%,記憶體需求前景不確定性成為賣壓來源之一。
• 同期AMD漲1.90%、輝達漲0.97%,AI晶片設計股與設備股走勢背道而馳。
• 此分化走勢顯示市場資金聚焦AI直接受益股,對設備資本支出週期則保持觀望。
放大鏡觀點
類股分化加劇,資金優先選AI直接受益股
今日盤面最值得關注的訊號,是半導體族群內部的明顯分裂:AI晶片設計股(輝達、AMD、博通、英特爾)普遍收漲,半導體設備與記憶體股卻遭到顯著賣壓。這種分化反映市場資金邏輯正在收緊——投資人願意繼續押注AI需求直接受益方,卻對設備資本支出週期是否能同步延伸存疑。對台灣投資人而言,同樣的邏輯可能適用於台股相關族群:AI伺服器、CoWoS封裝等直接受惠鏈相對有支撐,但設備、材料等週期性較強的次族群短線需保持謹慎。
Fed鷹派基調壓抑降息期待,高估值科技股承壓
目前市場最大的風險來自利率預期的不確定性。Fed克里夫蘭行長Hammack的演講與7月FOMC會議紀錄,雙雙強化「通膨未降至目標前不輕易轉向」的政策立場,且紀錄甚至提及若通膨反彈有再升息可能。在這樣的背景下,科技股和成長型股票的高本益比估值面臨持續挑戰。高盛Q3財報雖然亮眼,但其帶動的主要是金融板塊,對整體大盤的提振效果有限。投資人若追高科技股,需留意利率壓力重返市場的風險。
財報週持續展開,銀行財報與Fed言論是下一觀察重點
展望近期,財報季正式進入密集期,市場將持續關注其他大型金融機構的Q3成績,以及科技巨頭財報是否能帶出超預期的AI相關營收指引;數據面則需留意後續PCE通膨與就業數據走向。若接下來財報普遍優於預期且企業給出樂觀指引,市場有機會維持震盪偏多格局;反之,若通膨數據再度偏強、Fed官員表態趨鷹,市場估值修正壓力將再度放大,科技股與成長股首當其衝。
版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。