

 我的網誌

美國科技巨頭與印度AI基建新創同步啟動百億美元級資本支出,為搶先布局下一代生成式與代理型AI算力。Meta、Alphabet、Amazon自由現金流轉負,Microsoft也被迫發債;印度AM Intelligence則計畫砸逾20億美元採購Nvidia Rubin GPU,全球AI基礎建設進入高槓桿、大風險的新階段。
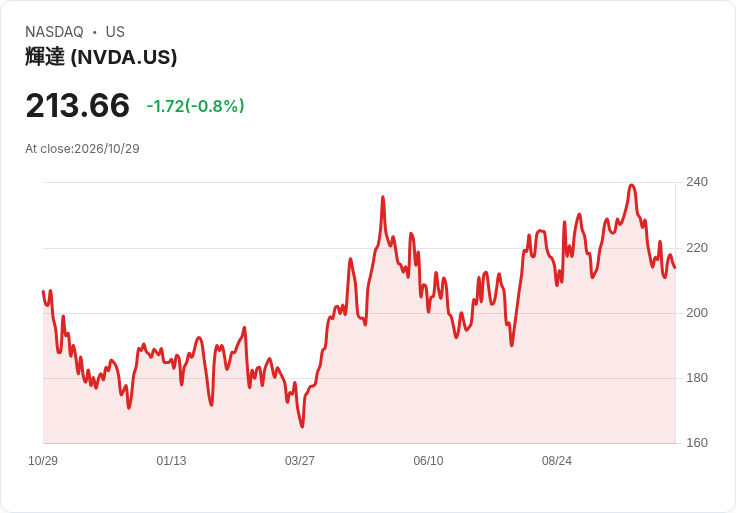
生成式AI帶來的「算力戰爭」正在全球資本市場全面引爆。最新財報顯示,美國雲端與廣告巨頭不惜讓自由現金流轉負,持續加碼資料中心與GPU投資,同一時間,印度AI基礎建設公司則啟動高槓桿融資,搶購下一代Nvidia(美股代號 NVDA)晶片。這場跨洲算力軍備競賽,短期看得到的是資本支出爆炸與現金壓力,長期究竟能否轉化為穩定獲利,已成全球投資人最關注的關鍵風險。

先看美國科技巨頭的壓力指標。本季財報顯示,Meta、Alphabet與Amazon等三大「超級雲端服務商」(hyperscalers)全部出現自由現金流為負的情況,僅Microsoft(美股代號 MSFT)仍維持正向,但現金創造也大幅下滑。Meta的負自由現金流達21.2億美元,Alphabet約90.7億美元,Amazon更是高達424億美元,反映其龐大資本支出已超過營運現金入帳速度。Microsoft雖仍有186.3億美元自由現金流,但已連續第二季大跌,年減約27%,公司也明言未來將轉向債券市場籌資,以支應持續擴張的AI基礎建設開支。
這些科技巨頭的共同策略,是用成熟的「舊本業」去養AI新夢。Alphabet仰賴核心搜尋與YouTube廣告、Meta靠社群廣告與新推出的Muse AI代理人應用、Amazon則以電商與廣告業務提供現金來源,再將大筆資金砸向資料中心與運算晶片。然而,本季財報已透出隱憂:Amazon在線上零售與廣告成長明顯趨緩,電商銷售年增僅2%,遠低於去年同期的10%,且對假期旺季的營收預測也低於市場期待,卻同時預估今年資本支出將達2200億美元,明年更可能突破2800億美元,在負自由現金流狀況下持續擴張,對財務韌性是一大考驗。
Meta則在市場對其AI代理人應用與基礎模型抱持期待下,持續加碼資料中心與運算設備。公司預估今年資本支出最高可達1450億美元,分析師更預測2027年可能突破2100億美元。儘管短期營收仍優於預期,股價卻在財報後仍跌約7%,顯示投資人對長期「現金流黑洞」有所戒心。Meta更宣布計畫增發總額達950億美元的股票,以補強資本結構,等同向股東徵收「AI稅」,換取未來在代理型AI與新服務上的主導權。
Alphabet的壓力尤其明顯。除了自由現金流轉負外,公司核心搜尋業務連續第三季成長放緩且低於分析師預期,YouTube廣告收入也未達市場估值。分析機構Forrester指出,市場仍暫時容忍Alphabet為基礎建設大舉砸錢,但搜尋與影音廣告的疲軟,凸顯AI聊天機器人與代理人對既有商業模式的潛在侵蝕。若未來AI投資成長速度持續快於舊本業的現金創造能力,「為未來超前支出的策略」將面臨更嚴峻的市場質疑。
即便如此,部分長線派投資人仍抱持樂觀。資產管理公司Check Capital Management主管Christopher Ballard認為,Alphabet單季營業利益仍逾400億美元,負自由現金流約90億美元相對其整體規模並非致命風險。與尚未獲利、每季仍燒數十億美元的OpenAI、Anthropic等模型公司相比,這些科技巨頭至少有強大資產負債表可作後盾。換言之,這些企業是在「向現在借錢,為未來投資」,只要操作得當,仍有機會將基礎建設轉化為長期回報。
與美國科技巨頭不同,印度的新興AI基礎建設玩家則選擇從零開始、直接用高槓桿切入全球算力市場。總部位於海德拉巴的AM Intelligence宣布,計畫透過債券與銀行貸款籌資最高30億美元,用來採購Nvidia最新一代Rubin GPU。該公司聲稱自己是北美以外最大承諾採購Rubin晶片的買家之一,並預期能從未來客戶取得3億美元預付款。按照其既有規劃,AM Intelligence將斥資60億美元,在馬來西亞與印度建置合計100MW算力規模、共約29,000顆Rubin晶片,並在未來15個月追加300MW容量、總投資超過200億美元。
AM Intelligence背後股東來自印度領先再生能源業者Greenko,顯示能源企業跨足數據中心的趨勢加速成形。市場研究機構Counterpoint Research指出,Adani Group、Reliance、Tata Power等印度能源與集團企業,紛紛轉型為「新雲端商」(neocloud),打造可租賃給全球雲端巨頭的算力。另一家孟買業者Yotta Data Services也宣布將投資20億美元,建構以Nvidia Blackwell Ultra GPU為核心的AI樞紐。AM Intelligence更強調,其Rubin GPU將鎖定「agentic AI」與低延遲生產級代理人運算市場,區隔於以Blackwell為主的基礎模型訓練需求。
從供給側看,這代表全球AI運算市場開始切割為兩大戰場:一是由美國與少數巨頭掌控的超大規模模型訓練與雲端服務;二是由新興國家與能源企業主導、面向企業客戶的「算力即服務」與代理型AI基礎設施。AM Intelligence強調,未來兩年將在印度、歐洲與美國打造5GW等級AI資料中心與1GW的compute-as-a-service,並在短期內先達成400MW的算力容量。若計畫順利執行,印度在全球AI地圖上的角色,將從純軟體外包與人才輸出,轉向實體算力樞紐。
然而,這場算力軍備競賽也伴隨利率與債務風險。當前全球利率水準偏高,無論是美國科技巨頭發債,或印度AI基建新創以銀行貸款與債券融資,資金成本都遠高於低利率年代。對仍在燒錢的新雲端企業而言,若未能在短期內簽下足夠長約客戶,或將面臨融資困難甚至重組壓力。這也使得Nvidia等晶片供應商雖身處需求熱潮中,實際訂單能否順利落地與交貨,仍須觀察下游業者的財務健康度。
從投資人角度來看,全球AI基礎建設正處於「重資本、低獲利」的早期階段,類似2000年前後的網路骨幹建設潮。當年許多光纖與電信基建業者在短期需求預估過度樂觀下,大量舉債鋪設網路,最終部分倒閉或被併購;但留下的基礎設施,卻成就後續二十年的數位經濟成長。今日的AI算力投資是否會重演類似劇本,關鍵在於:巨頭本業現金流能否持續支撐高額Capex、新雲端商能否快速找到穩定客源,以及企業客戶是否真的在未來幾年大量導入代理型AI與生成式AI應用。
展望未來數年,全球AI基礎建設投資看來不會放緩。Amazon執行長Andy Jassy就坦言,如果能把這種機會攤在25年當然較為「舒適」,但市場給的窗口只有短短幾年,為了搶占先機,只能集中砸錢。對投資人與政策制定者而言,眼前最重要的問題不只是「誰能撐過這波燒錢潮」,更是「誰能在泡沫與整併之後,掌握真正創造現金流的AI商業模式」。在這場跨洲算力賽局中,美國雲端巨頭與印度AI新創都已上桌,下一步輪到市場與用戶,用手中的錢投票,決定誰的未來值得被實現。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。