

 我的網誌

美債殖利率回落,分析師押年底美股牛市,但實體經濟卻在運輸成本、利率與AI搜尋改版三重夾擊下急速重排版圖。從TFI International貨運陷入美國LTL「破碎故事」、Medallion Financial在高利率中硬拚成長,到Standex International押寶國防與資料中心,企業財報集體揭露AI與高成本時代的新贏家與新風險。
在市場情緒持續震盪之際,最新一輪財報與專家觀察,正悄悄勾勒出「AI與高成本時代」下,美國經濟結構的深度洗牌。從股市技術面到運輸、消費金融、工業電子等實體產業,一場由利率、成本與科技平台權力主導的壓力測試,正在同步展開。

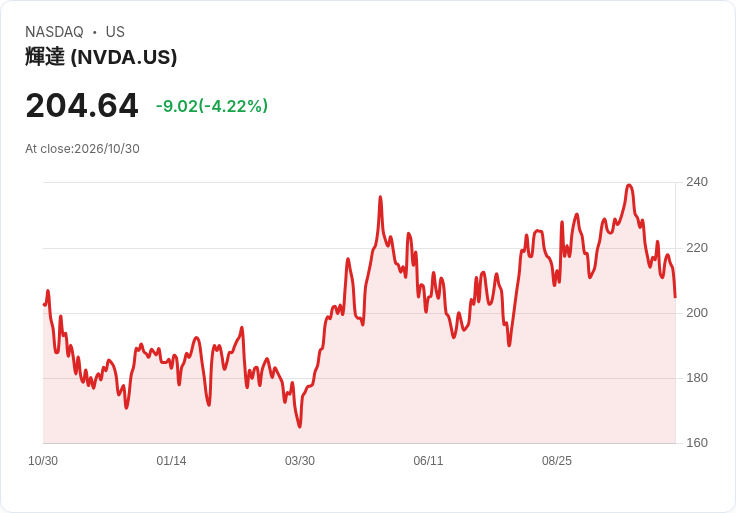
首先,在金融市場層面,Cestrian Capital Research 分析師 Alex King 預期今年底前美股將出現一波期待已久的反彈。他指出,即便近期半導體與人工智慧概念股領跌,美股遭遇明顯修正,但10年期美債殖利率約4.93%、2年期約4.59%、30年期約5.31%,加上美元指數走弱,顯示壓力正在緩解。King 強調,「忽略情緒、聚焦價格」,並提醒即使那斯達克指數單日跌幅逼近3%,仍穩守200日均線,顯示技術面尚未被徹底摧毀。這樣的判斷,為年底行情埋下樂觀種子,但與實體經濟企業所面對的現實壓力,形成鮮明對比。
在運輸領域,TFI International(TFII) 的最新財報,可說是貨運業在高成本環境下的縮影。公司第三季調整後每股盈餘達1.67美元,自由現金流單季1.16億美元、年初至今超過4.4億美元,Truckload(整車運輸)與 Logistics(物流)部門表現亮眼,整體營運比率已連續兩季壓到90以下,Truckload 調整後營運比率更來到86.7%,被形容為「現象級」表現。然而,美國 LTL(零擔貨運)業務卻被董事長兼執行長 Alain Bedard 形容為「像一個破碎的故事」,營運比率接近97%,密度不足、服務品質下滑,加上對第三方長途運輸的高度依賴,讓成本在今年第二、三季被現貨市場「狠狠修理」。
更具結構性風險的是,TFI 與 UPS 合作六年的 GFP 轉運夥伴關係,將在2027年初終止。Bedard 直言,這是公司在第四季給出保守盈餘指引(1.30至1.40美元)的關鍵原因之一,部分客戶勢必需要重新尋找解決方案,也讓外界開始質疑美國 LTL 業務是否「結構性壞掉」。面對分析師頻頻追問是否切割或出售美國 LTL,Bedard 強調沒有出售打算,問題在於「人」與執行文化,公司正在更換管理團隊、調整配方。這場轉型能否趕在 UPS 合作終結前成形,將成為未來幾年北美貨運版圖的關鍵變數。
在消費金融與利率風險方面,Medallion Financial Corp.(MFIN) 則呈現另一種壓力測試。公司在第三季延續擴張策略,聚焦休閒車(Recreation)與居家修繕(Home Improvement)貸款市場,後者單季放款規模達146.3百萬美元,前者約198.2百萬美元,帶動過去12個月整體貸款組合成長15%。管理層明白表示,目標是在未來數年將資產規模從30億美元推升至50億美元,並透過提高自有存款比重、發行高收益儲蓄產品及重啟系列優先股,打造更穩定的成長資金來源。
但這種「硬拚資產成長」策略,代價不小。Medallion 第三季淨利息利益率(NIM)從前一季的7.94%下滑至7.34%,管理層解釋與現金水位偏高、貸款結構移向「超優質」居家修繕客群有關。同時,信用成本急升,單季預期信用損失提列30.8百萬美元,消費貸款淨核銷19.6百萬美元、核銷率約2.84%。在利率走高、經濟前景不明的環境下,分析師明顯對「在景氣循環後段仍快速擴張資產負債表」感到不安,多次追問淨利差是否還會再壓縮、準備金模型對失業率與利率變化的敏感度,以及監管機關對高槓桿的看法。
管理層則以「測量過的成長」回應質疑,承認短期獲利將被第一天的預期信用損失與準備金拉低,但認為長期資產質量改善、有助穩定回報;並強調在存款利率與貸款定價上已進行調整,第四季將全面調升貸款利率以修復淨利差。換言之,Medallion 正在押注「先壯大、後收成」的模式;這在高利率、潛在景氣下行的環境中,既可能造就未來成長股故事,也可能在信用周期惡化時成為風險放大器。
與金融與貨運產業的掙扎相比,工業電子與高階製造則呈現截然不同的面貌。Standex International(SXI) 第一季財報顯示,公司已成功踩上國防、太空、電網與資料中心等「高成長、重資本」賽道。2027會計年度首季,Standex 銷售約2.326億美元,年增約7%,其中 Electronics 事業群營收年增27.1%至1.405億美元,訂單金額約1.73億美元,book-to-bill 比率達1.23,創下有史以來訂單與毛利率新高。整體調整後毛利率達44.4%,營業利益率20.2%,每股調整盈餘2.41美元、年增逾21%。
在展望方面,Standex 將2027年度銷售預估從「中至高個位數成長」上調為「高個位數」,預期全年有超過1億美元的有機成長,其中約三成來自資料中心與 AI 相關需求。管理層表示,資料中心在能源、水資源與地方經濟的爭議雖然升溫,但目前訂單與長約談判並未出現放緩跡象,公司甚至與關鍵客戶洽談3至5年長期供貨協議,以支撐未來擴產,包括在克羅埃西亞的新產能。更重要的是,公司預期銷售至國防、太空與電網等快速成長市場的金額,將增加逾20%至3.15億美元以上,佔整體銷售超過三成,並把2028年銷售目標鎖定在11億美元以上、營業利益率23%。
然而,這條成長曲線並非毫無陰影。Standex 亦坦言,雕刻與油壓相關事業受到北美車市疲弱拖累,營收衰退約14.9%;同時,資料中心在各國對電價與用水影響的政策爭議,仍可能在中長期對需求節奏造成不確定性。分析師在電話會議中多次追問「若 AI 成長趨緩,資料中心需求是否有備案」,顯示市場對「單一成長主軸過度集中」的擔憂仍在。
綜觀上述三家企業與股市技術面觀察,可以看到同一個宏觀環境下,產業處境呈現分裂:一方面,美債殖利率與美元回落,為年底股市反彈提供支撐;另一方面,貨運業面臨成本與合作關係重組,消費金融在利率高檔與信用風險中奮力擴張,而工業電子則順勢搭上國防與資料中心浪潮。若再加上社群平台 Reddit(RDDT) 因 Google 推出 AI Overview 而面臨搜尋導流驟降、股價單日暴跌逾29%,並被迫考慮改變「匿名免費瀏覽」的商業模式,更突顯在 AI 與平台權力重新分配後,不同產業的輸家與贏家正在快速變化。
未來展望上,若 Alex King 所預言的年底股市牛市成真,很可能將更偏向「結構性選股行情」:資本將追逐像 Standex 這類受惠國防與 AI 資料中心的高毛利成長股;對於如 TFI 美國 LTL 業務這種仍在文化與商業模式重整中的板塊,市場則會要求更明確的轉機信號才願加碼;至於 Medallion 這類在高利率環境下頂著信用壓力追求資產成長的金融股,投資人恐怕需要更加謹慎評估循環風險與監管變數。AI 技術與高成本環境,不只是改寫科技股估值,也正在從運輸、金融到工業製造,全面重塑企業的長期競爭版圖。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。