我的網誌

Q3營收$526M、淨利$120M;Q4指引$600M,矽光年化逾$1.1B,目標長期營收$3.6B。
開場引人注意:Tower Semiconductor(NASDAQ:TSEM)在2026年第三季交出創紀錄表現,管理層宣佈矽光(SiPho)正成為營收成長引擎,並提出更具體的產能與營收路徑,將公司推向可觀的長期目標。

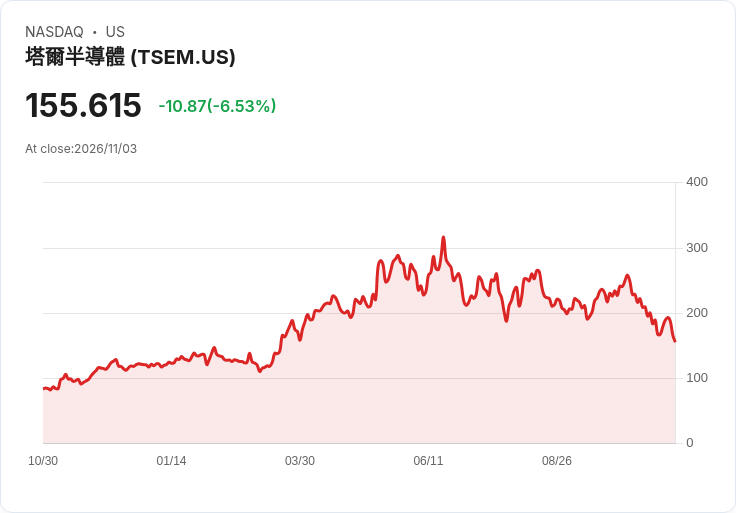
背景與核心資料:公司第三季營收達$526百萬,淨利$120百萬(淨利率約23%),每股盈餘基本$1.06、攤薄$1.05。管理層對第四季給出中間值指引$600M(高於普遍分析師預估),並指出第四季矽光年化營收跑率預期逾$1.1B,且將在2027年初進一步上調。財務長表示,長期財務框架目標為每年$3.6B營收與$1.2B淨利。
產能與執行細節:矽光在Q3貢獻約$240M營收,公司指出年底可支援Q3水準約「翻倍」的產能。日本Track?1的300mm擴產進度領先預期,目標在2027年第三季達到全面量產;Track?2計畫目標在2029年將月產能由約1萬片擴至4萬片晶圓當量。公司已啟動$920M資本支出計畫,約65%已支付,餘款預期在Q4及2027上半年付清,且多為矽光客戶的預付款與產能預留。
深入分析與管理層論點:管理層強調「客戶承諾已延伸到2029年」,以支撐未來幾年的產能與收入可見度;CFO也指出營收成長帶來的組合與槓桿作用,使毛利年增幅度顯著(毛利年增約92%)。公司重申長期增量毛利率可望落在55%至58%,但同時提醒隨著尚未折舊的裝置啟用,折舊費用將上升,對短期利潤回歸有影響。
駁斥與替代觀點:面對分析師質疑模型保守性與利潤可持續性,CEO表示目標相當「具有攻擊性」,不願過早承諾具體收入數字;管理層也回應競爭者可能透過低價搶市的擔憂,強調長期契約中包含定價目標與路線圖差異化,並以已獲得的客戶預付款及承諾作為防線。對於NPO(non?pluggable optics)與整合雷射的採用時程,管理層承認存在市場採用風險,但指出客戶群高度重疊且已出現初期投入跡象。
風險要點:主要風險包括競爭者以價格策略搶市、機臺折舊與利用率達到公司假設(如85%利用率)的難度、以及NPO與整合雷射等新應用的實際市場採用速度。分析師也密切關注資本支出完成時程、產能實際投片量與良率,以及公司是否能持續保有「pluggable scale?out」的市場主導地位。
總結與未來展望(行動號召):Tower已從Q3的強勁業績與客戶預付款獲得短中期可見度,矽光成長是關鍵驅動力。投資人與市場應重點觀察:Q4實際營收與SiPho跑率是否如管理層預期超過$1.1B、300mm Track?1產能何時達到量產良率、以及折舊與利用率對毛利率的實際影響。未來數季若產能與良率達標,Tower將具備向$3.6B年營收與高額淨利目標邁進的實際基礎;反之,任何產能或採用延遲都可能壓抑該藍圖的實現速度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。