我的網誌

澳洲央行利率升至2008年以來新高,通膨預計到2027年底仍偏高,AI投資與燃料成本成為最新通膨推手。此舉凸顯在全球科技熱潮與地緣風險交錯下,各國央行正面臨更棘手的物價控管難題。
澳洲利率衝上近18年新高,背後不只是油價飆漲與地緣政治,更牽動到全球火熱的人工智慧(AI)投資潮,正意外成為新一輪通膨壓力來源,為各國央行抗通膨之路再添變數。

澳洲央行(Reserve Bank of Australia, RBA)週二再度出手,將基準現金利率一口氣調高25個基點至4.85%,創下自2008年11月以來新高。這已是今年第五次升息,顯示當局對通膨的警戒程度不敢鬆懈。雖然此決策符合路透(Reuters)調查中多數經濟學家預期,但會議內部並非毫無爭議:九位決策委員中,有六人支持升息、三人主張按兵不動,反映高利率對家庭與企業的衝擊已成為政策辯論核心。
RBA之所以寧願承受成長受壓,也要持續升息,關鍵在於物價走勢遠比之前預期更頑固。澳洲9月消費者物價指數(CPI)年增率達4.3%,不僅高於8月的4%,更創下今年3月以來新高。央行最新預測顯示,通膨恐怕得直到2027年末才有機會回落到2%至3%的目標區間,比先前預估時間點足足延後三個季度,形同官方承認「高通膨將長期陪伴澳洲經濟」。
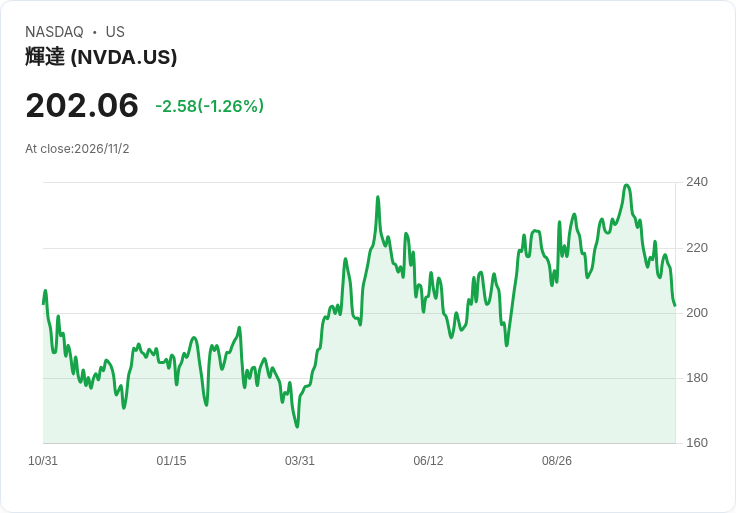
值得注意的是,RBA在聲明中特別點名幾項新興通膨來源,其中除了燃料與其他大宗商品價格上升,還將「與人工智慧相關的投資」列為推升科技產品價格的重要因素。隨著全球企業爭相投入AI伺服器、晶片與雲端基礎建設,包括美股市場上備受關注的晶片巨頭如 NVIDIA(NVDA)、以及雲端與AI平台領頭羊 Microsoft(MSFT) 的產品需求強勁,帶動相關硬體設備與技術服務價格攀升,最終透過成本轉嫁影響各國通膨。澳洲央行直接把AI投資寫進通膨風險說明,突顯這股科技熱潮已從資本市場議題,跨界成為貨幣政策考量。
RBA總裁 Michelle Bullock 在此前的談話中直言,澳洲通膨「太高」,主要受伊朗戰事推升油價、及國內消費支出仍偏強所驅動。她警告,目前已經看到通膨上行風險「正在具體化」,若要把物價壓回目標區間,「必要時會進一步升息」。這番言論為後續政策留下明確伏筆:只要物價稍有不受控跡象,利率仍有向上空間。
然而,在通膨高燒不退的同時,經濟成長已顯露疲態。2026年前兩季澳洲成長明顯放慢,第二季國內生產毛額(GDP)年增率為2.1%,低於第一季的2.5%。在高利率、生活成本壓力同步升高的環境下,家庭支出與企業投資都承受不小壓力,房貸族更首當其衝。當被問及是否預期澳洲將陷入衰退時,Bullock 強調「目前並非我們的基準情境」,但也意味著央行在壓通膨與保成長之間的拉鋸,正變得愈來愈細膩、愈來愈難拿捏。
從宏觀角度來看,澳洲的處境其實是全球多數已開發經濟體的縮影:能源價格仍受戰事與供給不確定性牽動,國內需求尚未完全冷卻,科技投資特別是AI基礎設施持續火熱,讓央行在「物價穩定」與「避免經濟硬著陸」之間愈走愈窄。以美國為例,聯準會同樣面臨 AI 投資帶動生產力前景看好、但短期內推升資本品價格與企業融資需求的矛盾;科技股如 NVDA、MSFT 股價反映樂觀成長想像,但在央行眼中,這股投資動能也可能延長高利率與高通膨的存續時間。
對於政策方向,市場已出現不同聲音。一派學者與分析師支持RBA的強硬路線,認為若過早停止升息或過快降息,通膨可能再度抬頭,代價將更高;另一派則警告,若繼續大幅收緊貨幣政策,房市與就業市場恐怕會承受難以逆轉的傷害,未來就算通膨回落,經濟也可能只剩低成長與高失業的苦果。這兩種觀點在澳洲本地政治與民意場域均能見到,凸顯央行每一次利率決策,都不是單純的技術判斷,而是高度政治經濟學事件。
展望未來,澳洲央行的動向將成為全球抗通膨戰的關鍵指標之一:若通膨確如預期一路拖到2027年底才回到目標區間,代表在AI投資浪潮尚未退燒之前,各國央行恐怕都得接受「高利率為新常態」的現實。對投資人而言,科技股的成長故事與貨幣政策的緊縮節奏將持續交互影響股市估值;對一般家庭與企業來說,如何在物價與利率雙高的局面下調整財務結構,將是未來幾年的最大考驗。澳洲如今只是先走一步的實驗場,真正的問題是:在AI與地緣風險雙重推動的通膨新時代,全球央行還有多少政策空間,能在不引爆衰退的前提下,把通膨成功壓回牢籠?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。