我的網誌

Pershing Square 指出分析師以當前巨額資本支出折價,忽略AI基礎建設帶來的長期收益。
投資人與分析師注意:由比爾·艾克曼掌舵的投資公司 Pershing Square 在季報給股東的信中指出,華爾街普遍低估了大型超級雲(hyperscalers)在AI基礎建設上的長期獲利潛力,並將當前大規模資本支出視為負擔而非「攻勢性」投資,從而壓低未來營收與獲利預期。

背景與核心論點 Pershing Square 以微軟、Meta、亞馬遜(AWS)與Google為例,稱共用的市場共識把資本支出(capex)上升視為成本負擔,導致對未來收入成長的預估偏低。以 Meta 為例,市場共識預期其資本支出佔營收比率將從2026年的50%攀升至2029年的65%,但同期營收成長率卻被預估從27%降至15%。類似模式也出現在Microsoft與Amazon的預測中。
量化估算與潛在上行空間 Pershing Square 提出「一吉瓦(1 GW)AI資料中心」的經濟模型:使用最新世代晶片建造每吉瓦成本約為400至500億美元;每吉瓦每年可創造約150至200億美元營收,按50%邊際營業利潤計算,等於每吉瓦每年淨增營業利益75至100億美元,對應稅前投資報酬率約為15%至25%。若以此假設套用至市場對成長性資本支出的估計,Pershing Square 認為共識對年化營收成長率存在每年5至10個百分點的上行空間,複利三年後,未來營收可能比當前共識高出15%至35%。
已見的貨幣化跡象與優勢 Pershing Square 指出已有實際貨幣化例子:AWS 雲端營收第三季成長39%;Meta 透過AI最佳化廣告與推薦,且其AI助理 Muse 在幾週內下載量已突破1千萬,帶來商務化潛力;微軟透過 Azure、Microsoft 365 Copilot 與 GitHub 擴大商業應用。該公司強調,超級雲廠商的投資是「攻勢性」的——依靠分銷、長期客戶關係、專有資料、全球級安全與雄厚資本等競爭優勢。
反方觀點與回應 華爾街對高資本支出的疑慮並非毫無根據:短期現金流壓力、投資回收期不確定、硬體與供應鏈風險、監管與競爭加劇,皆可能削弱回報。Pershing Square 回應稱,其估算基於可觀的營收變現率與邊際利潤敏感度,且市場已開始出現貨幣化跡象,若這些趨勢持續,當前共識顯著低估未來表現。
結論與展望(行動呼籲) 關鍵在於監測資本支出的「回收率」:投資人與分析師應重新評估模型中的資本支出假設,追蹤每吉瓦的實際營收與利潤指標、AI產品的付費轉化率,以及廠商在企業客戶中的滲透速度。若Pershing Square 的假設成立,市場對超級雲廠商的估值及收益預期都可能需要上修;反之,若貨幣化不及預期,風險亦不可忽視。
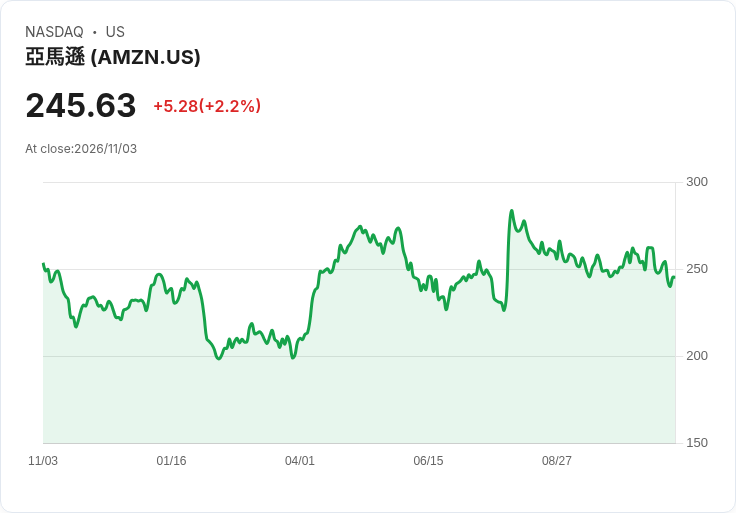
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。