我的網誌

英國晶片設計商 Arm Holdings (ARM) 交出連五季逾 20% 成長的亮眼成績,靠 AI 資料中心與新一代 Arm AGI CPU 雙引擎推動營收創高,並首度由 IP 授權走向自有晶片銷售。面對 x86 競爭與供應鏈瓶頸,Arm 一邊加碼長約授權,一邊鎖定雲端巨頭與伺服器品牌,企圖在 AI 晶片戰局中卡位。
Arm Holdings (ARM) 最新一季財報再度讓市場側目。執行長 Rene Haas 在法說會上直言,這是公司「創下紀錄的第二季」,營收來到 14.4 億美元、年增 27%,已連續五季維持逾 20% 的成長,非 GAAP 每股盈餘也跳增 33% 至 0.52 美元。更關鍵的是,Arm 現在不只是一間授權 IP 的公司,而是同時靠 IP 業務與新成立的晶片事業雙線發展,試圖在 AI 資料中心浪潮中,從「賣圖紙」走向「賣晶片」。

從營收結構來看,本季授權與其他收入達 7.73 億美元,權利金收入則為 6.7 億美元。財務長 Jason Child 坦言,授權收入比原先預期多出約 1 億美元,主因是客戶明顯加速簽訂長期授權合約,希望鎖定未來多年的 Arm 技術存取權。當中,母公司 SoftBank (軟銀) 相關技術授權與設計服務就貢獻 2.09 億美元,管理層也預期未來幾季授權收入將維持在相近水準,凸顯 Arm 在 IP 生態系的議價力仍然強勁。
然而,真正引爆市場想像的是 Arm 新推出的 Arm AGI CPU。Rene Haas 強調,自今年 3 月發表以來,客戶需求不但沒有退燒,還持續升溫,公司已拿到多家客戶延伸至 2027 年的採購訂單,首批商用出貨將在 2027 財年第 4 季開始。管理層對 AGI CPU 在 2027 至 2028 財年累計貢獻「最高可達 20 億美元」的營收信心,較 90 天前更進一步,主因是供應鏈能見度提升且客戶組合更有利。
在 AI 資料中心版圖上,Arm 也展現爆發力。Child 指出,資料中心相關權利金在本季「較去年翻倍」,實體 AI 產品權利金成長 50%,雖然邊緣 AI 權利金年成長約持平,但整體高毛利的雲端與 AI 應用已成為 Arm 新一波成長主軸。Haas 直接點名 Amazon、Google、Microsoft 是目前資料中心權利金的最大貢獻者,NVIDIA 也正快速拉升比重,顯示 Arm 架構在雲端自研晶片與加速器的滲透度正明顯提升。
面對市場對 Arm AGI CPU 競爭力與供應風險的質疑,Haas 在問答中特別強調,客戶評估的關鍵是「每機架效能」,而非單純比較核心架構。他透露,目前首波合作的伺服器 OEM 包括 Supermicro、Lenovo 與 ASRock,未來核心數將從 128 核一路擴充到 256 核、甚至 500 核以上,以滿足大型語言模型與推理工作負載。Child 則補充,第一代 AGI CPU 的毛利率預估落在 30% 至 40%,未來目標是拉升到 50% 以上,顯示 Arm 已準備接受初期毛利壓力換取市佔與規模。
儘管成績亮眼,Arm 也沒有避談風險。Child 坦言,手機市場仍受「記憶體價格偏高」拖累,尤其是中低階機種銷售承壓,使得邊緣裝置權利金成長受限。不過,即便在整體手機出貨量預期大致持平的情況下,Arm 仍看好自家在高階 SoC 與旗艦機市場的架構升級,足以支撐「雙位數以上」的相關收入成長。此外,管理層也一再提醒,AGI CPU 要達成 20 億美元目標,前提是從晶圓產能、封裝基板、測試到記憶體供應等整條鏈得提前多年鎖定,公司已視這是一場「5 到 10 年的工程」。
在授權價格與競爭格局方面,分析師追問這波權利金提升究竟是一次性產品組合效應,還是新常態。Child 回應,現階段主要是產品組合的結果,建議市場未來在模型上按細分市場拉開假設,但在資料中心權利金上,公司「有高度信心未來幾年將維持三位數成長」。至於與 x86 阵營的較勁,Haas 以較為保守的口吻表示,客戶看重的是整體 TCO 與機架效能,Arm 目前看到的訂單與需求足以證明自家方案具競爭力,並未正面點名 AMD 或 Intel。
展望下一季,Arm 預估 Q3 營收約 15.4 億美元,上下浮動 5,000 萬美元,非 GAAP EPS 約 0.56 美元,上下 0.04 美元。Child 表示,授權與其他收入預計將較去年同期成長逾 50%,權利金則會季增低雙位數、年增低個位數。換言之,短期成長動能仍偏向一次性授權合約,而非完全仰賴終端出貨量。然而,這也讓外界擔心,一旦授權潮告一段落、或手機與邊緣裝置市場復甦不如預期,Arm 成長曲線可能出現鈍化。
從策略角度看,Arm 這次選擇以 AGI CPU 切入實體晶片市場,並非單純追逐 AI 熱潮,而是希望在雲端與 AI 伺服器中建立示範平台,反過來鞏固自家 IP 標準。這種「IP + 自有晶片」雙軌策略的好處,是既能從雲端巨頭的自研專案中收取權利金,又能在特定市場直接參與硬體利潤。不過,風險在於,Arm 必須小心拿捏與現有客戶的競合關係,避免被視為與客戶搶單,進而削弱長期授權黏著度。
總結來看,Arm 當前站在 AI 與雲端基建浪潮正中央,一手握著全球最廣泛使用的 CPU 指令集授權,一手則試圖用 AGI CPU 在資料中心與 AI 伺服器打下一塊自營版圖。若能順利跨過供應鏈瓶頸、控制初期毛利壓力,並持續說服雲端巨頭與伺服器 OEM 加碼採用,Arm 在未來幾年有機會從「手機 IP 王者」正式轉身為「AI 基礎設施核心玩家」。但在記憶體價格、邊緣裝置需求與 x86 陣營反擊等不確定因素仍然存在下,投資人接下來得看的是,Arm 能否把這場華麗的成長秀,演成一齣持久而穩健的長篇劇。
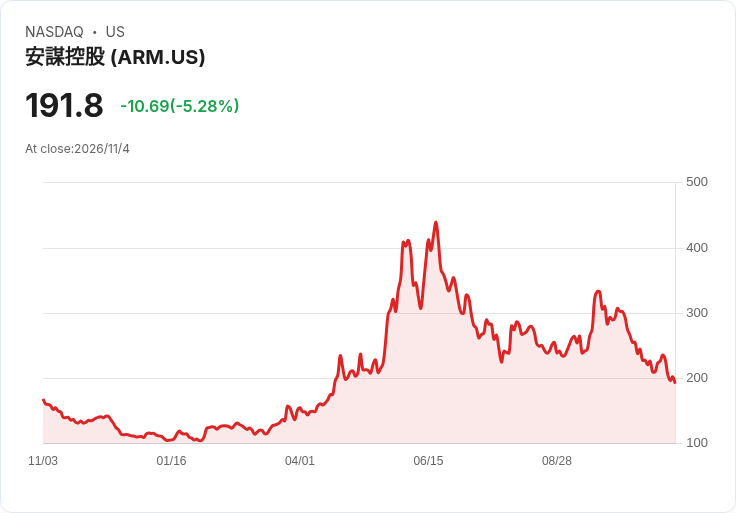
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。