我的網誌

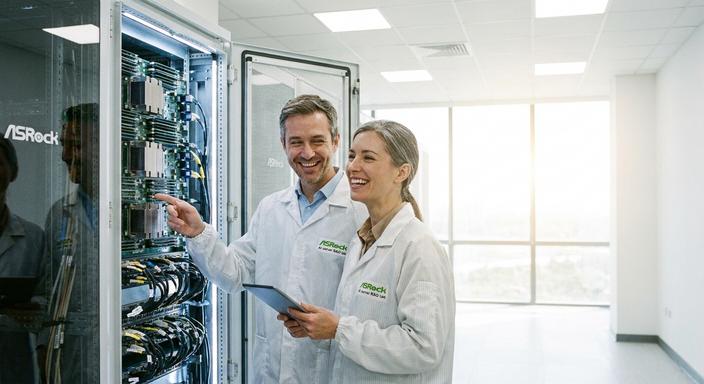
華擎(3515)今日公布第3季財報,單季稅後純益8.08億元,季增121.3%、年增50.1%,創單季歷史新高。累計前三季每股稅後純益(EPS)為13.64元。受惠AI伺服器出貨放量與板卡產業回溫,公司看好第四季營運將優於第三季,再戰新高。
AI伺服器與板卡雙引擎發威
總經理許隆倫指出,AI與一般伺服器需求強勁,第三季業績已擺脫缺料影響顯著回升。主力出貨涵蓋輝達B200、B300及RTX系列,美系客戶整機出貨佔大宗。此外,板卡業務自六月起回溫,預期第四季補貨力道將更為積極。
專案出貨挹注法人樂觀看待
旗下永擎與日本Data Section合作案備受市場矚目,售出587台搭載B200 GPU的AI伺服器,下半年陸續出貨。法人預估,在新品與專案大單挹注下,華擎今年業績有望挑戰高雙位數成長,上下半年營收比重預估達40與60比例。
聚焦供貨狀況與新平台商機
投資人需追蹤輝達與超微晶片供貨順暢度,此將影響出貨排程。明年華擎將推出Vera Rubin平台伺服器,2027年板卡新平台將帶動換機潮。潛在風險在於上游供貨若再次吃緊,恐延遲訂單認列進度。
華擎(3515):近期基本面、籌碼面與技術面表現
基本面亮點
華擎(3515)為低階主機板品牌廠,近期7月與9月營收分別達66.1億元及65.17億元,年成長呈現爆發態勢。目前本益比約11.3倍,交易所公告殖利率達5.1%,具備穩健財務體質與高殖利率雙重優勢。
籌碼與法人觀察
籌碼方面,三大法人近期進出幅度不大,但主力資金佈局積極。近20日主力買賣超集中度達15.4%,11月4日主力更大舉買超567張,買賣家數差為負306家,顯示特定大戶正逢低承接籌碼。
技術面重點
從近期月線走勢觀察,華擎截至11月5日收盤價為215.5元,近數月股價多在194元至242元區間震盪整理。短線操作須留意,若成交量無法配合基本面利多同步放大,恐面臨量能續航不足的整理風險,關鍵在於有效突破區間壓力。
營運創高後關注量能變化
華擎在伺服器出貨挹注下基本面繳出單季獲利新高,籌碼面亦見特定主力承接。未來仍需緊盯上游晶片供貨狀況與技術面量價結構,防範追價買盤匱乏的短線風險,以穩健心態應對中長期行情。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j