我的網誌

Q3營收18億美元、EBITDA 4.11億;鎖定2026可比銷售約3%、EBITDA靠下限並宣佈3億美元回購。
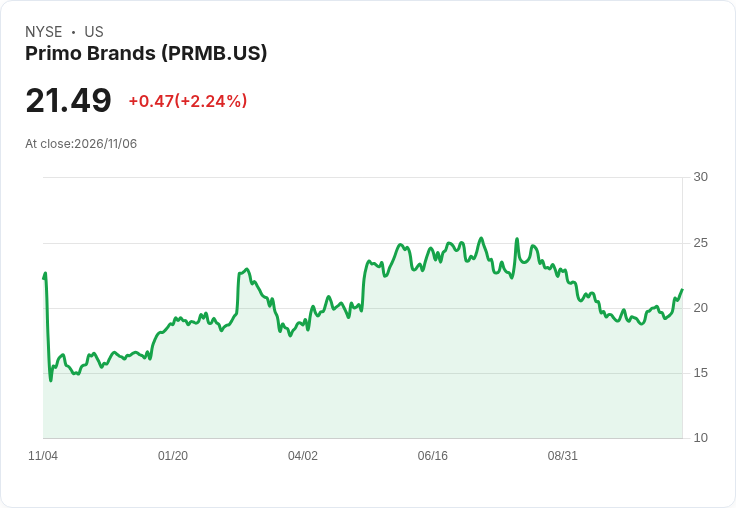
Primo Brands(NYSE: PRMB)在2026年第三季財報會中釋出業務回穩與資本回饋訊號,同時將年度預期往既有區間低端收斂,管理層把焦點放在直送營運改善、現金流與成本管控上。

背景與核心數字 第三季淨銷售約為18億美元,公司報告調整後EBITDA為4.11億美元,較上季增加700萬美元。管理層將2026年可比淨銷售成長調整為約3%,並將調整後EBITDA定位於先前區間的下緣、約14.65億美元;同時重申調整後自由現金流目標為7.9億至8.1億美元。季末可動用流動性約為10.64億美元,淨財務槓桿自上季3.42倍降至3.32倍。
營運改善與成長動能 公司強調直送(direct delivery)執行力明顯改善:準時且完單率(On-time in-full)從去年第三季略高於50%攀升至本季逾90%,直送可比銷售年增約2.2%。價格與組合效應貢獻5.9%,但量體下降2.6%,反映出以價格/組合抵銷體積下滑的組成。管理層並計劃在2027年推行聯絡中心與倉儲管理系統(WMS),以進一步提升配送與服務效率,將於2月的CAGNY會議提供更詳細說明。
資本配置與股東回饋 董事會授權新的3億美元庫藏股回購計畫,並宣佈季度現金股息0.12美元(年化0.48美元);本季已回購94.3萬股、耗資約2200萬美元。管理層將資本回報與現金流生成視為重點,並維持年度基礎資本支出約佔淨銷售4%的目標。
成本壓力與風險因子 公司明確指出運輸與即期運費高漲為主要利潤壓力來源,柴油避險與運費對沖並無法完全消弭波動性;管理層已提出補救選項,包括價格滾動、運費附加費與減少即期貨運暴露。財務長表示,2027年柴油避險價格高於2026平均值,顯示成本結構仍具風險。
分析、異議與管理回應 多家華爾街分析師在問答中對2027年EBITDA的幅度與Q4成長序列表達謹慎:他們要求更明確的數字並對價格耐受度提出質疑。管理層則在公開評論中採較為樂觀的執行導向語氣,強調透過價格、避險、路徑與人員生產力提升來回應成本壓力,並將在2月提供具體2027財測。針對外界擔憂,管理層以資料回應——直送服務品質與留存率改善為可見指標,且以回購與配息作為對未來現金流及成長信心的實際表態;但同時承認Q4會有一次性重整費用,主要益處料於2027年顯現。
深入觀察要點 事實面上,Q3營運現金流為2.936億美元、調整後自由現金流為2.742億美元,顯示公司仍能產生穩健現金。關鍵監控指標包括:運費與即期貨運價格走勢、直送路線的持續最佳化成效、價格滾動的消費者承受度,以及公司於2027年推行的系統性改善(聯絡中心與WMS)能否如期轉化為更高的效率與利潤。
結論與展望(行動呼籲) Primo Brands在本季展示出直送面向的明顯改善與資本回饋決心,但面臨運費與燃料成本波動的實質風險。投資人與利益相關方應關注公司於2027年二月CAGNY所公佈的具體EBITDA與現金流指引,以及第四季一次性重整費用的規模與2027年由此帶來的節省效應。短期內,評估成敗的關鍵在於價格能否持續傳導、路徑生產力是否穩定提升,以及即期運費是否回落或被避險策略部分緩解。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。