我的網誌

Q3 營收 $49M 超出預期 $2.34M,GAAP EPS $0.38 低於預期 $0.06;無負債與充裕流動性支撐擴張計畫。
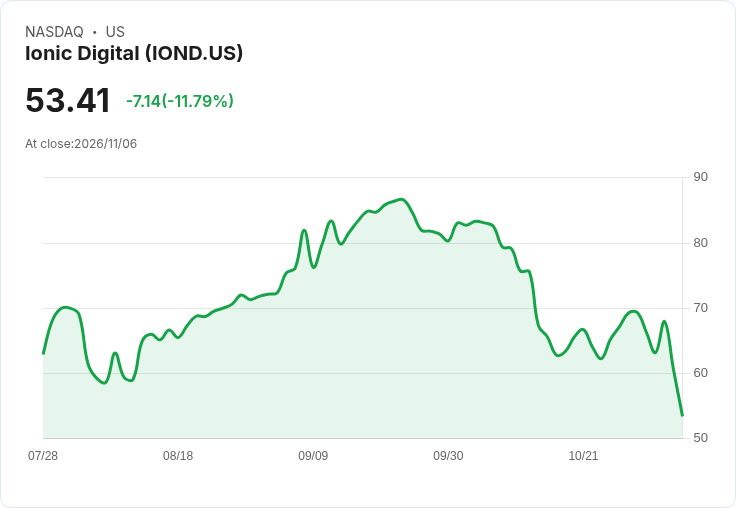
Ionic Digital(IOND)最新季報出爐:公司公佈第三季營收為 $49M,較市場共識高出約 $2.34M;但 GAAP 每股盈餘為 $0.38,低於分析師預估約 $0.06。此一「營收勝、EPS 失」的結果立刻將焦點回歸到公司成長節奏與成本結構上。

公司背景與現況:Ionic Digital 主攻資料中心資產化及租賃變現,管理團隊具豐富資料中心操作經驗。公司聲稱手上還有約 5,001 gross MW 的近端電力管線待變現,且財務結構無負債、流動性約 $630M,加上 Ward County 站點已開始產生現金流,提供了強大的資金與執行緩衝。
事實與資料:本季營收 $49M 超出預期,反映需求或租賃/資產變現進度;但 GAAP EPS $0.38 未達預期,短期盈利性或被折舊、一次性成本或營運費用擠壓(公司在新聞稿未完全拆解專案)。另外,市場近期也關注 Nscale 租約變動對公司現金流與長期租賃組合的影響;外資機構如 Sachem Head 曾表示公司股價具翻倍潛力,為市場提供一個樂觀路徑。
深入分析:營收超出但 EPS 不及,通常提示公司仍處於擴張期—投入資本支出與折舊會短期抑制 GAAP 獲利,但若能成功將 5,001MW 管線逐步貨幣化並維持高出租率,未來規模經濟可望改善利潤率。無負債且有 ~ $630M 流動性,使公司在能源佈局與租賃談判上擁有籌碼,亦降低迫切外部融資的風險。
替代觀點與駁斥:質疑者指出 EPS 未達標、租約變動與執行風險可能拖累估值;確實,資料中心業務高度依賴電力取得與長期租約穩定性,若電價、供電契約或租戶整體需求轉弱,風險不容忽視。然而,Ionic 的現金流站點、充足流動性與無債務結構,為面對短期震盪提供緩衝,管理層的資料中心經驗也強化了執行能耐。
結論與展望:短期內投資人應關注公司對 EPS 差距的具體說明、5,001MW 管線的變現節奏、Nscale 等租約的後續處理,以及下一季的利潤率指引。若公司能穩定將管線轉換為長期租約並提升資產利用率,則營收與現金流改善可能成為推升估值的主因;反之,執行不及或能源成本上升將是主要下行風險。建議投資者持續追蹤公司財報附註與資本配置公告,以評估中長期投資機會。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。