我的網誌

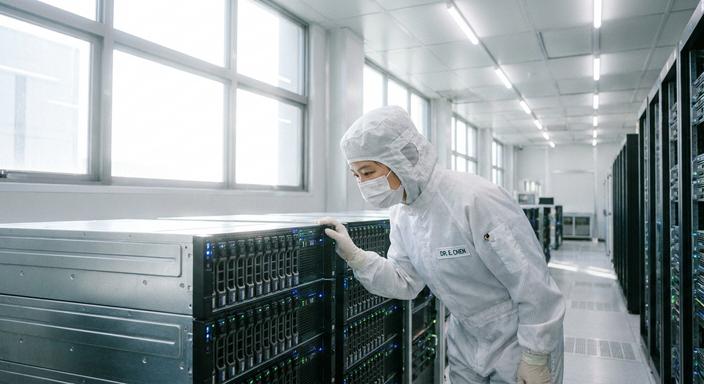
最新外資報告對緯穎(6669)後續爆發力維持正向看法。受惠一般型伺服器、AI ASIC及AMD GPU同步放量,外資預估第四季營收有望季增兩成,全年營收更有機會挑戰1.5兆元大關,展現強勁成長動能。
多項產品同步發威帶動成長
回顧第三季,公司受惠營運槓桿效益帶動營業費用率降低,獲利顯著提升。展望第四季,十月份通用型伺服器雖受零組件缺料影響,但成長趨勢不變。AI伺服器自九月起強勁放量,ASIC將成重要營收引擎。
市占率提升增添營運動能
除既有產品線,緯穎成功切入通用基板與交換器托盤組裝,推升市占率。來自多家客戶的GPU伺服器預計年底前貢獻實質營收,透過多管齊下的產品策略,為公司奠定穩固營運基礎。
潛在政策風險成後續觀察指標
儘管基本面亮眼,外資提醒近期市場擔憂政策恐致資料中心建置延遲。雖供應鏈尚未見實質變化,外資仍微幅下調中期成長率預估。投資人應持續追蹤建置進度及零組件供需狀況。
緯穎(6669):近期基本面、籌碼面與技術面表現
基本面亮點
身為緯創旗下企業,主力提供雲端運算解決方案。2026年10月營收1,651.3億元,年增80.94%,受惠客戶需求強勁,六至九月連續創歷史新高,展現極佳營運韌性。
籌碼與法人觀察
近期籌碼顯示三大法人動向分歧。截至2026年11月6日,三大法人合計買超28張。近5日主力買賣超比例為1%,近20日為-5.6%,主力買盤雖回溫,但中長期仍呈觀望態勢,需留意後續買盤是否連續。
技術面重點
觀察近期走勢,股價於2026年11月6日收在1,555元。自八月份高檔回落後,近兩月於1,500至2,100元震盪整理,成交量相對萎縮。短線需留意乖離與量能續航不足風險,若守穩區間低點並配合量能放大,方有助築底。
綜合評估與未來展望
整體而言,在新產品放量帶動下基本面維持強勁,全年展望樂觀。然面對籌碼觀望及技術面弱勢整理,投資人應密切關注第四季財報、政策發展及法人動向,作為決策參考。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j
文章相關股票