我的網誌

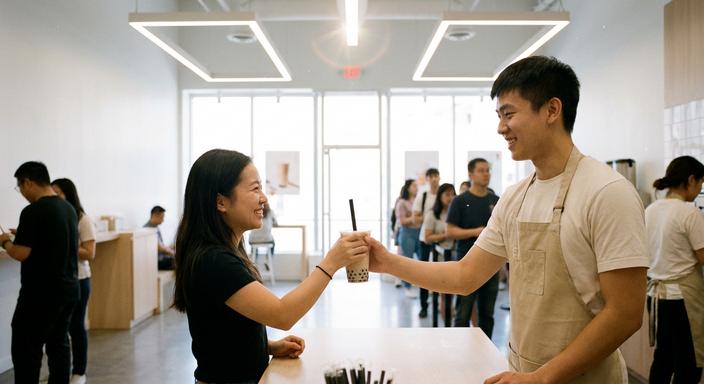
連鎖餐飲集團六角(2732)今日公布最新財報,受惠於併購效益與全球規模擴張,前三季稅後淨利達1.18億元,年增逾819%,每股稅後盈餘(EPS)達2.63元,超越去年全年水準。同時,10月營收達4.2億元,創下歷史同期新高。
翰林茶館併購顯效與全球展店佈局
六角(2732)併購翰林茶館後,帶動既有單店業績成長約7%,預計年底台灣門市將達43家,並推出全新板前店型進駐百貨。海外佈局方面,雙品牌直營店9月成功進駐美國休士頓,10月更與孟加拉代理商簽署合作,計畫10年內新增30家門市,積極擴大全球版圖。
Q3單季獲利波動與海外訂單遞延
從單季表現觀察,第3季營業利益年增45.81%,但因部分海外代理商訂單遞延至第4季出貨,稅後淨利年減18.37%,單季EPS為0.5元。儘管短期獲利受訂單遞延影響,但隨著國內百貨周年慶檔期帶來人潮,整體營運結構仍維持穩健成長。
Q4旺季展望與海外市場追蹤指標
展望全年,隨著年底餐飲旺季與節慶需求升溫,加上子公司王座國際穩定貢獻與遞延訂單陸續出貨,第四季營運有望呈現淡季不淡。投資人後續應密切追蹤北美市場的獲利轉換率,以及南亞新興市場展店進度是否符合預期。
六角(2732):近期基本面、籌碼面與技術面表現
基本面亮點
六角(2732)為全球知名觀光餐旅集團,深耕連鎖餐飲品牌並在80個城市有茶飲據點。最新公告10月營收達4.21億元,年增13.62%,已連續數月保持雙位數的穩定年成長,顯示集團海內外營運擴展策略持續發揮實質效益。
籌碼與法人觀察
近期籌碼交易較為清淡,三大法人進出規模極小,外資單日買賣超多在個位數徘徊。觀察主力動向,近20日買賣超佔比約為-1%,顯示市場大戶籌碼相對穩定,但目前缺乏強勁的上攻資金推力,投資人可持續留意後續是否有特定法人開始建倉佈局。
技術面重點
回顧近60個交易日走勢,六角(2732)股價經歷一段量縮回檔,10月底收盤價落在61.00元,整體處於偏弱的盤整區間。近期單月成交量極度萎縮至雙位數,短線上以60元整數關卡為初步支撐。須留意目前量能續航力嚴重不足,無量上漲易遇壓,短線操作需防範乖離與流動性風險。
後續營收動能與市場風險評估
綜合評估,六角(2732)在基本面繳出亮眼成績,前三季獲利與營收均展現突破性成長。然而技術面與籌碼面目前仍處於極低量能的整理階段,股價尚未完全反映基本面利多。後續應觀察法人資金是否回補以及年底旺季業績轉化,需留意低流動性帶來的追價風險。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j