我的網誌

美股期貨在通膨數據前走勢分歧,AI 概念股波動加劇,專家直言「隨便買 AI 股就能賺錢」的行情已經結束。歐股則因油價回落與地緣風險降溫逼近歷史高點,顯示 AI 熱潮退卻後,全球資金正重新評估基本面與產業週期。
在備受關注的美國 10 月 CPI 公布前夕,全球股市正上演一場「AI 熱潮修正」與「基本面回歸」的拉鋸戰。美股期貨週二早盤表現分歧,S&P 500 指數期貨與道瓊期貨小幅走高,但以科技股為主的 Nasdaq 100 期貨則近乎持平,顯示市場對科技與 AI 相關資產的風險偏好明顯降溫。

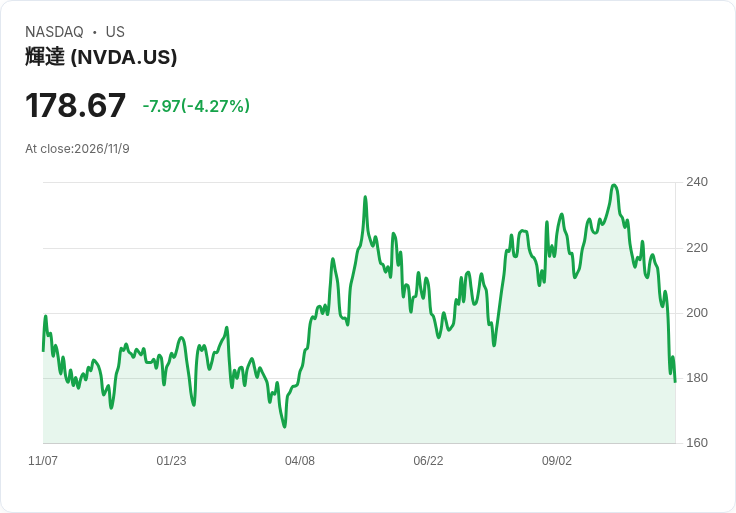
盤前個股走勢反映出這股情緒轉變。晶片族群雖然整體仍撐住盤勢,像是 Micron(MU) 與 Marvell Technology(MRVL) 約上漲 1%,但 Intel(INTC) 微跌 0.5%。AI 核心權值股 Nvidia(NVDA) 在前一日因執行長 Jensen Huang 相關爭議拖累股價跌至七個月低點後,盤前僅小漲約 1.3%,呈現技術性反彈意味濃厚。部分券商指出,上週 AI 股拋售「跌得太過頭」,市場對資料中心監管升溫的擔憂也被認為有些誇大。
然而,支撐 AI 題材的資金情緒,正被即將到來的通膨數據考驗。根據對經濟學家的調查預估,10 月 CPI 月增率約 0.3%,較 9 月的 0.6% 放緩,但核心 CPI 年增仍可能落在約 2.8%,高於聯準會 2% 的長期目標。若通膨意外偏熱,將再度引發利率維持高檔更久的疑慮,對本來估值就偏高的 AI 概念股而言,壓力勢必加劇,近期波動恐只是前哨戰。
在這樣的環境下,市場開始重新區分「真正掌握算力與現金流」的AI受惠者,與單純搭乘題材順風車的邊緣玩家。Invesco 全球首席市場策略師 Brian Levitt 指出,資料中心建置放緩,反而可能迫使企業在資本支出上更有紀律,短期內有利於那些本來就掌握大量運算資源的龍頭公司。他強調,這是一場「AI 投資週期拉長」而非「AI 故事終結」,但對股市而言,領漲族群可能從高風險成長股轉向較防禦的板塊。
教授 Aswath Damodaran 也在分析報告中直言,「簡單的 AI 交易」已經走到盡頭。過去幾季,只要掛上 AI 概念、或處在 AI 生態系任一環節,股價就能受惠市場的集體樂觀,如今投資人開始要求清楚的獲利路徑與可持續的商業模式。這種風向轉變,在個股表現上已悄悄浮現。
例如受惠於雲端與 AI 基礎建設需求的 Sanmina(SANM),因發布樂觀的 2027 財測而暴漲 20%。公司預估 2027 會計年度營收將達 175 億至 195 億美元,其中雲端與 AI 系統相關營收就高達 75 億至 90 億美元,非 GAAP 每股盈餘估在 15.50 至 17.50 美元區間,明顯高於當前水準。這顯示具備實際製造與系統整合能力、直接抓住 AI 伺服器與資料中心建置需求的公司,投資人仍願意給予高評價。
相較之下,部分以軟體或廣告技術切入的成長股,即使財報表面亮眼,股價卻遭遇激烈修正。Mobile 廣告技術商 Digital Turbine(APPS) 就是在這種矛盾中成為重挫代表。該公司上季營收年增 27.3% 至 1.787 億美元、非 GAAP EPS 0.18 美元也略優於預期,並上調 2027 會計年度營收展望至 6.7 億至 6.9 億美元,但股價仍重挫約 22%。市場對其現金流品質、成長持續性與產業競爭壓力顯然更為敏感,單靠「成長率漂亮」已無法支撐估值。
在高風險創新領域,資本態度亦更為精算。太空公司 Rocket Lab(RKLB) 公布史上最高單季營收,年增 72.7% 至 2.678 億美元,並簽下約 10 億美元新發射合約,將 Electron、HASTE 與 Neutron 等火箭的在手訂單推升至 117 次任務,Neutron 項目更將部分任務基礎發射價上調至 7,000 萬美元,反映產能吃緊的議價能力。然而,由於每股虧損較市場預期擴大,且 Neutron 首次發射時點延後至 2027 年以後,市場對長期資本投入與短期虧損的忍耐度開始下降,股價應聲下跌約 7%。
遊戲產業則呈現另一種「AI 熱潮邊緣化」下的資金流向。Take-Two Interactive(TTWO) 上季預訂營收年減 18% 至 16 億美元,低於預期,且 2027 年度營收與 EPS 展望都不及市場共識;但隨著《Grand Theft Auto VI》即將於 11 月 19 日發售,外界估計預購量已超過 700 萬套,帶來逾 7.5 億美元收入。即便財測偏保守,股價仍上漲約 3%,顯示在 AI 概念遭質疑之際,投資人對「確定性強的內容 IP 現金牛」反而願意買單。
IPO 市場同樣成為觀察 AI 情緒的前線。AI 新創 Anthropic 預計於週二正式啟動大型上市前推介(roadshow),並在下週訂價,市場普遍視其為史上規模數一數二的 AI IPO。這次掛牌將迫使其他 AI 獨角獸競逐資金,投資人也將以更嚴格標準檢視營收結構、成本控制與技術護城河。與此同時,雲端運算公司 CoreWeave 預計盤後公布財報,由於先前市場頻頻質疑其債務負擔與 AI 景氣循環能否撐住現有估值,這份財報被視為能否恢復產業信心的關鍵之一。
與美股 AI 板塊震盪形成對比的是,歐洲股市短線明顯受惠於非科技因素。歐洲 STOXX 600 指數週二上漲約 0.67%,距離歷史高點不到 1%,德、法、義大利等主要股指同步上漲約 1%。油價回落與中東局勢升溫風險暫時降溫,減輕了能源通膨壓力,同時也淡化市場對歐洲央行短期再度大幅升息的憂慮。銀行股領漲,整體類股勁揚 2.6%,航空股如 Lufthansa 與 Air France-KLM 受惠油價下跌亦走高,旅遊休閒產業是本月表現最佳板塊之一。
值得注意的是,歐股此次上漲並非依賴 AI 概念,反而是受惠於廣泛優於預期的企業財報。LSEG 數據顯示,歐洲企業第三季盈餘年增率預估已由原先 16% 上修至約 25%,且在六個產業別中盈餘成長表現與美股相當甚至更佳。德國晶片廠 Infineon 公布 2027 年營收將成長逾 20%,並預計獲利率提升約 5 個百分點,股價大漲 6.6%,帶動 Soitec、Aixtron 等半導體設備與材料股跟漲。這代表在 AI 題材退潮時,歐洲反而因為「對 AI 曝險較低」而顯得相對穩健。
綜觀全球,AI 仍是長期科技與產業結構變革的核心,但資金已不再願意為模糊的遠景付出無上限溢價。從 Nvidia(NVDA) 的劇烈震盪、Sanmina(SANM) 的需求實證、到 Digital Turbine(APPS) 與 Rocket Lab(RKLB) 的估值修正,再加上 Anthropic 這類新創即將接受公開市場檢驗,都指向同一個訊號:AI 進入「實力說話」階段。未來一段時間,通膨數據與利率路徑將決定整體風險偏好,而真正具備技術優勢、資本紀律與穩健現金流的 AI 受惠者,才有機會在這波從「故事行情」走向「驗證行情」的洗牌中勝出。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。