我的網誌

高盛維持1250美元目標,稱美光估值過低、現金流可期。
開頭引人注意: 高盛分析師詹姆斯·施耐德(James Schneider)重申對美光(Micron,代號MU)的買入論點,將目標價定在1250美元,意味著相較於當前價格約有70%的上漲空間。施耐德指出,考量公司基本面與即將出現的自由現金流,風險/報酬正在變得極具吸引力。

背景說明與關鍵資料: - 股價走勢:美光過去一個月下跌約17%,引發市場關注。 - 估值面:市場資料顯示,美光前瞻本益比已降至約4.2倍,接近歷史低位。 - 帳面情況:美光股價正逼近公司有形淨值(tangible book value),換言之,市場對公司的整體估值已低於其扣除無形資產與負債後的資產價值。 - 基本面展望:街邊共識仍預期公司下一財年獲利成長至少約17%,且分析師認為未來數季出現強勁自由現金流(FCF)的機率很高。此前記憶體短缺曾推升價格與需求,帶動公司業績。
分析與論點展開: 施耐德的主張核心在於估值錯配:若一家公司的市值低於其有形資產總和,且未來現金流可望改善,投資者實際承擔的下行風險可能已被市場過度折價。對美光而言,若AI與資料中心需求回溫、記憶體供需回到較為緊張的格局,價格與利潤率可望反彈,進一步支援高於現價的估值。高盛維持高目標價同時也基於公司可轉化的現金流,用以還債、資本支出或回購。
替代觀點與駁斥: 反對意見集中在政治與需求風險:市場擔心若選舉出現藍色浪潮(blue wave),可能放緩AI基礎建設建置,進而衝擊記憶體訂單與價格;此外,記憶體產業本質上有較強週期性,供給面恢復亦可能壓低價格。對此,支援方回應指出(1)即便短期需求受政治變數影響,當前估值已充分反映悲觀情境;(2)街頭估計的盈利成長與即將到來的自由現金流能提供緩衝;(3)長期AI、雲端與資料中心的結構性增長仍是記憶體需求的主要驅動力,非短期政策波動即可完全抹除。
事實、案例與深入評論: 歷史上,記憶體週期性使得股價波動幅度大,但當公司基本面穩固且現金流改善時,估值修復速度也常超預期。美光在前一季面對記憶體供不應求情況時已展現價格與業績彈性;若未來供需再次緊縮或AI需求持續擴張,公司的槓桿化正向表現可能被放大。從風險管理角度看,投資者應關注資本支出走向、庫存週轉與大型資料中心客戶的採購訊號,這些變數將直接影響收益與自由現金流實現。
總結與未來展望(行動呼籲): 高盛的立場是:以現有基本面與市場價格衡量,美光目前呈現值得注意的「低估—高回報」機會。然而,投資者仍須衡量自身風險承受度與時間視野——若相信AI與資料中心需求的中長期趨勢,且能承受短期政治或週期性波動,則可把美光列入研究或分批建倉物件。建議關注即將公佈的季度財報、自由現金流走勢、主要客戶(資料中心)訂單動向與政策面變化,作為調整持股或進出時機的關鍵指標。
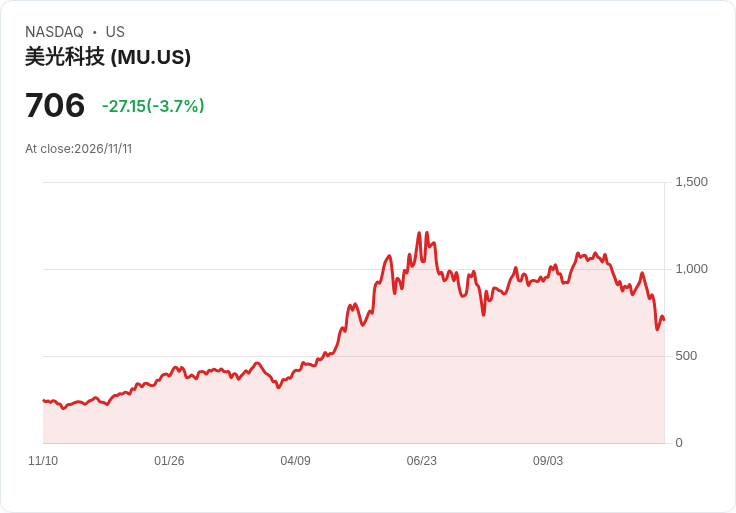
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。