我的網誌

美國正同時面對AI數據中心投資熱、聯準會對通膨與資產泡沫的警告,以及地方政府對用電與稅務的反撲。從Fed官員點名AI建設推升物價,到德州新政府掐緊資料中心,再到模組化機房新創闖出獨立電力路線,AI基建正成為貨幣政策與產業監管的壓力測試場。
在華爾街交易廳與硅谷伺服器機房之間,一場關於人工智慧(AI)數據中心「建太快、燒太兇」的爭論正全面升溫。聯準會(Federal Reserve)官員公開點名AI相關投資正在推高物價與資產價格,同一時間,地方政府則因電網壓力與稅負爭議,開始對大型機房踩煞車。就在傳統雲端巨頭和晶片公司全力砸錢擴充運算能力之際,一家由前美國能源部官員創立的新創公司,選擇走上截然不同的模組化路線,試圖繞過龐大基建與電網瓶頸,把AI算力「做成零件」,用貨車送到你家門口。這一切,正在把AI基礎建設變成美股、貨幣政策與地方政治的三重壓力測試。

從宏觀角度看,聯準會已經不再只盯著房租、油價等傳統通膨來源。理事 Michelle Bowman 在華府智庫演講時直言,最新的消費者物價指數(CPI)顯示通膨「有擴散跡象」,而且她點名其中一個新來源,就是「AI建置」(AI build-out)成本外溢到各類商品與服務價格。她估算,聯準會偏好的核心個人消費支出(PCE)物價指數可能因能源與AI投資支出而從9月的3.1%升至10月的約3.3%,這使得市場幾乎把下次會議升息視為「板上釘釘」,只是在25或50個基點之間拉鋸。
Bowman 的擔憂不只在短期物價壓力,她更提出一個對科技股投資人極為敏感的情境:如果AI相關營收不如市場目前樂觀期待,股價可能出現「大幅修正」,而且這不只限於少數標的,而是整個「AI故事」的估值都可能被重估。她警告,當前在AI上大舉投入資本支出(capex)的公司,若面對監管壓力升高、成本遠超收益,恐怕會在股價、融資成本與信用管道三重打擊下,被迫放緩建置腳步,最後拖累整體經濟與通膨走勢。換句話說,AI不只是成長引擎,也可能是下一個泡沫觸發點。
同日,達拉斯聯準銀行總裁 Lorie Logan 也放話,指出目前聯邦基金利率仍低於所謂中性利率約25個基點,等於貨幣政策還在「偏寬鬆」區間,對需求有支撐效果。她主張至少還要再升兩次、每次25個基點,再視情況暫停觀察,理由之一同樣是能源與AI投資合力支撐的高物價環境。她提醒,若長期利率後續再大幅上揚,或股市因AI題材失靈而暴跌,消費支出可能會快速降溫,屆時央行就得在遏制通膨與維持景氣之間做更痛苦的選擇。
在這樣的宏觀背景下,AI數據中心建置本身也成了地方政治的戰場。位於德州伍德蘭(The Woodlands)的新創公司 Mavria,由三位曾在美國能源部負責核能相關業務的官員 Adam Blake、Nick Poradek 與 Seth Cohen 創立,目標是「量產標準化、模組化的資料中心」,在工廠做好一個個小型機房,再用卡車運送到客戶所在地拼裝,就像樂高積木一樣。這家公司的最新一輪募資已經累積到1.3億美元,估值達10億美元,顯示資本市場對新型態基建模式仍相當買單。
Mavria 的崛起與德州政治環境變化息息相關。卸任前的德州州長 Greg Abbott 推動對資料中心連接州內電網施加嚴格稽核,實質拖慢數十億美元的在建計畫。新當選州長 Gina Hinojosa 在選戰中則把資料中心發展拉上檯面,頻頻批評 Abbott 支持的《眾議院第2712號法案》(House Bill 2712)給予資料中心長達20年的稅賦優惠,並在勝選後重申將推動資料中心開發「暫停令」。在她承諾收緊政策的情況下,傳統大型超大規模(hyperscale)機房面臨更長的審批與用電協調期。
也正因如此,Mavria 選擇切入一個看似冷門、實則具戰略縫隙的市場:他們的模組化資料中心體積遠小於典型雲端巨頭機房,設計上可以直接利用當地配電線多餘的供電,不必額外排隊等待接上主電網,也較容易避開部分最嚴格的電力審查程序。更關鍵的是,這種「拼裝式」架構可以先部署數個模組試水溫,再依需求「一塊一塊加」,對於想快速擴容AI運算又不願一次砸下超大資本支出的企業來說,是一種降低前期投入與政策風險的解方。
從時間表來看,Mavria 的第一批單元目前正在休士頓工廠建造,目標在2027年初開始測試,並於年中拉升產能。對聯準會官員關心的那個問題——AI建置是否過熱——這樣相對分散且可分期投入的模式,理論上有助於平滑資本支出節奏,減少一次性巨額投資對通膨與金融市場的衝擊。不過,這也意味著AI算力可能像公用事業般「隨處可接」,進一步推高需求與應用蔓延速度,從而在更廣的產業鏈上帶來成本與價格效應。
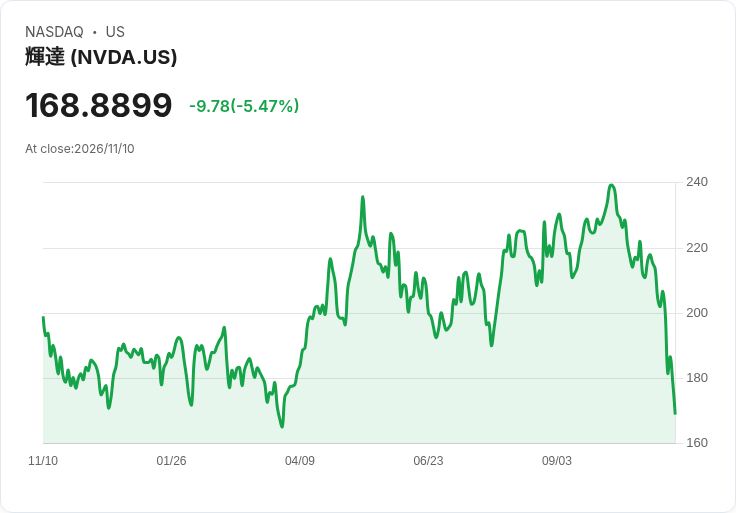
值得注意的是,當前圍繞AI基建的風險,並不僅限於財務與通膨層面。以 NVIDIA(NVDA) 為代表的晶片巨頭,被視為AI時代的「關鍵人」(Key Man)企業,其執行長與高階管理層的任何風險事件,都可能演變成國家安全與政策方向的敏感議題。在現行的政策辯論中,國會多項法案,如 AI OVERWATCH Act、MATCH Act 與 Chip Security Act 等,都試圖從出口管制、設備管控與雲端遠端存取等面向,補上監理缺口。這些立法動向與聯準會對AI泡沫風險的公開警示交織在一起,讓科技企業在籌畫下一輪資料中心擴張時,必須同時計算利率風險、監管風險與地緣政治風險。
站在投資人角度,AI數據中心熱潮究竟是長期黃金賽道,還是利率與監管高壓下的泡沫?一方面,資料顯示現階段股市仍對AI題材給予極高估值,從伺服器、電力設備到相關不動產皆受追捧;另一方面,聯準會已明白表示,如果AI相關收益無法跟上成本與市場想像,將不排除出現「大幅修正」,進一步拖累整體經濟。地方層級的政治變數,如德州對機房稅賦與用電的緊縮,也在提醒市場,AI基建不再只是一個企業工程問題,而是一個橫跨貨幣政策、產業監管與選票政治的系統性議題。
未來幾年,美國AI數據中心的擴張路徑,很可能走向兩條線並行:一條是大型科技公司與雲端服務商持續在全球布局超大規模機房,承擔高利率與監管壓力,換取規模與技術領先;另一條則是像 Mavria 這樣的模組化、在地化解決方案,試圖以較低門檻和更靈活的用電配置,填補中小規模需求。市場最終將用資本成本、政策風險與實際報酬率來決定哪條路更具韌性。而對聯準會與監管機關而言,真正的考題是:如何在不扼殺創新的前提下,避免AI成為新一輪資產泡沫與通膨源頭,並確保這場算力革命不會在高利率與政治對沖之下,演變成另一場金融風暴的序幕。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。