我的網誌

Capricor 第三季虧損擴大、無營收,FDA對治療杜氏肌營養不良的德拉米細胞申請因補件被列為重大修訂延審,資金與分銷仲裁風險升高。
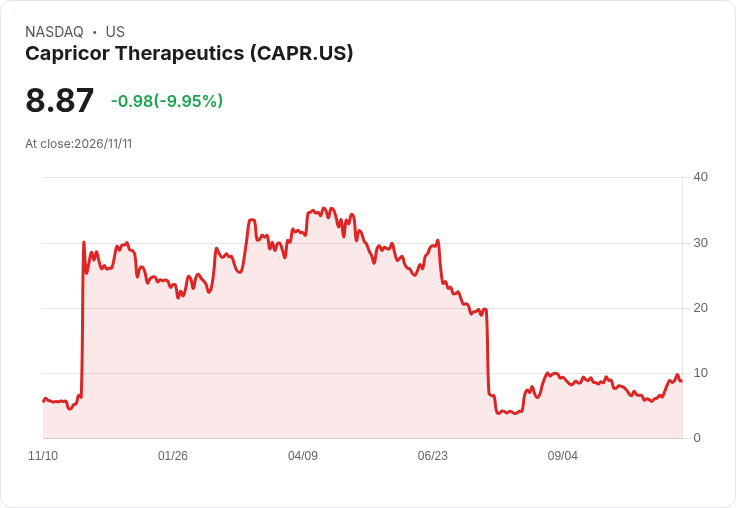
美國生技公司 Capricor Therapeutics(NASDAQ: CAPR)在公佈第三季財報後於盤後股價上漲4.4%,但公司面臨多重關鍵考驗:財務虧損擴大、主要藥物德拉米細胞(deramiocel)審查出現重大修訂並延長審查期,以及與合作夥伴的合約爭議未解。

財報與財務狀況:公司報告截至9月30日的第三季營收為零,比分析師共識少了約1,040萬美元;淨虧損擴大至4,270萬美元(每股虧損0.73美元),每股虧損較市場預期還差0.31美元,去年同期為2,460萬美元(每股0.54美元)。股價今年迄今已下挫約69%。營運支出由去年同期的2,630萬美元增至4,470萬美元,主因為製造擴張與商業化準備;公司在本季也裁減約10%員工以控制成本。現金、受限現金與可供出售有價證券合計1.985億美元,較2025年底的3.181億美元明顯縮水;公司表示資源可支撐至少12個月營運,但若審查延宕或未獲批准,籌資壓力恐升高。
德拉米細胞的關鍵節點:德拉米細胞為針對杜氏肌營養不良(Duchenne muscular dystrophy, DMD)的實驗性細胞療法,Capricor 極度仰賴其商業化前景。公司在8月提交補充臨床資料,顯示先前服用安慰劑改服德拉米細胞的患者,其手臂與手功能退化速度放慢76%。原先FDA設定的決定日為11月22日,但FDA將該補件列為「重大修訂」,使審查程式延長約三個月,意味著實際決定可能延至2027年初。執行長Linda Marban在財報中仍表示對資料有信心,但監管不確定性依然存在。
風險、策略與影響分析:若獲準,德拉米細胞將為Capricor開啟首條商業化收入管道,改變公司「無營收」的現狀;但即便獲批,量產能力、定價、保險給付與分銷夥伴(如與日本 NS Pharma 的合約爭議)都將影響實際收入。公司已放緩其他研發計畫(含 StealthX 外泌體平臺),集中資源押注德拉米細胞,這提高單一候選藥物風險集中度。另方面,管理層聲明現金可維持12個月,短期內可能避免急迫融資,但若審查進一步延遲或法庭仲裁(與 NS Pharma 的仲裁預計在2027年中開始)帶來額外負擔,公司將面臨稀釋性融資或策略性合作的壓力。
對立觀點與回應:支持者指出臨床資料顯示功能惡化明顯改善,且公司已為商業化做準備,利多一旦落地即可扭轉業績;反方則強調FDA列為重大修訂意味仍有監管疑慮,且當前現金與單藥賭注使公司風險暴露。中立判斷應兼顧兩面:資料帶來希望但不保證批准,財務與合約風險值得密切監控。
總結與展望:關鍵觀察點包括FDA對德拉米細胞最終決定與審查時程、公司現金耗用速度、與 NS Pharma 的仲裁進展,以及是否能取得商業夥伴或新資金。投資人與利害關係人應在未來數月內密切追蹤監管公告與公司資本動作,評估批准後的商業化能見度與未獲批准時的備援方案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。