我的網誌

Pizza Hut發行10億美元「全業務」證券化債券,以特許權利金做擔保,資助私募LongRange收購並鎖定固定利率融資。
披薩連鎖Pizza Hut於本週一發行總額10億美元債券,將以美國、加拿大等地的營收資產──主要為加盟合約與相關權利金──作為擔保,資金用以協助私募基金LongRange Capital完成對Pizza Hut的收購。此舉在私募支援的加盟型企業中屬典型操作,市場上也見到Domino’s、Arby’s等案例。

背景與交易結構: - 交易為「全業務證券化」(whole business securitization),意即對整體營運產生現金流的資產(如加盟權利金)進行打包,作為債券擔保。這類工具近期因私募買家欲在年底前鎖定固定利率而回溫。 - 本次發行的最大部份為6.65億美元票券,平均存續期4.8年,定價為高於基準利率2.65個百分點,票面利率7.504%。另有2.35億美元票券事先配售給投資人,且100萬美元的可變動融資票據未對外發行。交易由瑞銀(UBS Investment Bank)擔任獨家結構顧問與主承銷,並由巴克萊、美銀證券、Guggenheim、Rabo等擔任共同承銷,Baird與KKR Capital Markets擔任協辦;瑞銀同時提供橋接融資。預期成交日為11月20日。
關鍵事實與資料: - 發行規模:10億美元(分段:665M、235M、100M variable-not-offered) - 定價與利率:665M段加基準2.65個百分點、7.504%票息 - 擔保資產:美、加及其他地區之加盟合約與權利金 - 交易評等:標示由S&P與Kroll評為BBB(同為評等機構) - 交易目的:支應LongRange對Pizza Hut的買斷(Yum Brands於6月同意出售,交易價為15億美元,不含中國市場;LongRange於9月初完成交割)
分析與影響: - 對買家與資金面:此類全業務證券化可將未來可預測的加盟權利金現金流轉化為立即可用資金,降低短期利率風險並替收購提供可預測的償債來源。對LongRange而言,這有助於快速回收資金並鎖定利率條件。瑞銀提供橋貸並擔任主導,顯示承銷圈對交易有實質支援。 - 對債券投資人:以加盟權利金為擔保,投資人承擔的是品牌營運與加盟體系的營收風險;BBB評等與較高的票息(7.504%)反映出評等機構與市場對該現金流穩定度的謹慎評價。預售與未發行段落也透露出投資需求與結構調整的動態。 - 對加盟主與營運:將權利金作為擔保可能改變現金分配順序,長期合約與權利金收取機制的變更需密切觀察;若營運不振,加盟店面可能面臨更大的壓力,因為對外債權人的優先權提升。 - 對市場環境:近期私募支援的加盟型企業紛紛透過全業務ABS鎖定資金(例如此前市場上流傳的Crunch Fitness預售規模約8億美元),顯示此工具於年底利率走勢與投資組合配置下,成為私募與承銷商的熱門選項。
替代觀點與駁斥: - 批評意見:反對者可能指出,將常年權利金質押給債權人會削弱品牌與加盟店的靈活性,增加財務槓桿與經營風險;此外,7.5%票息對借方來說利息負擔不輕,且BBB評等仍有違約風險。 - 駁斥:但支持者反駁稱,這類結構是成熟的私募併購融資工具,有助於在高利率環境下快速鎖定長期資金成本,並且透過結構化設計(如現金流優先序列、替代事件條款)來分散投資人與經營方之間的風險分配;承銷團隊的多家投行參與與橋貸提供也顯示對交易可行性的信心。
結論與展望: 本次Pizza Hut以加盟權利金作擔保的10億美元債券發行,是私募收購資金安排中的一環,代表私募與承銷圈在年終資金佈局中的操作趨勢。投資人應持續關注幾項關鍵指標:加盟體系的同店銷售與權利金穩定性、契約對債權人與加盟者的優先順序、以及評等機構在宏觀經濟變動下對該BBB評等的調整。對於潛在投資人與加盟主,建議詳細檢視證券化檔案及合約條款,評估現金流彈性與潛在違約情境;監管機構與業界也應關注此類交易對加盟制度的長期影響。
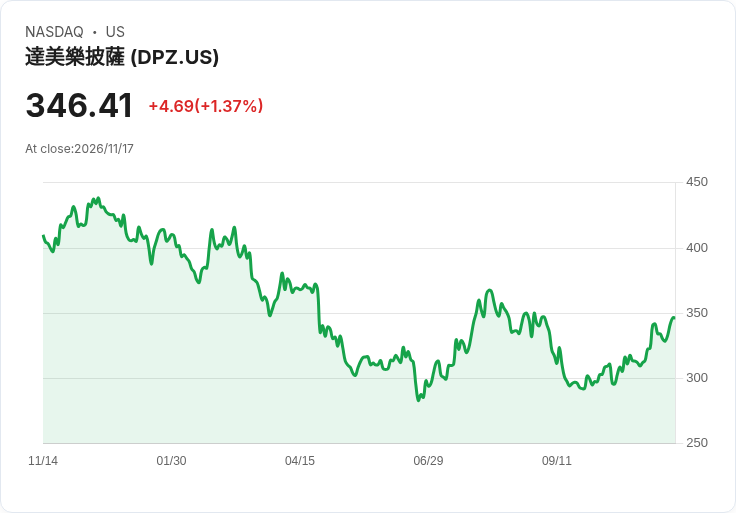
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。