我的網誌
在聯準會升息、華爾街震盪之際,圍繞人工智慧與次世代運算的實體基礎建設正全面加速:從Forgent Power Solutions電力設備爆發成長、GMI Cloud籌資買Nvidia晶片,到Snap攜手多家科技巨頭推AR眼鏡進軍企業市場,資本與需求同步狂飆,卻也引發AI資本支出泡沫疑慮。
在華爾街因聯準會(Federal Reserve)三年來首度升息而大幅回落之時,圍繞人工智慧(AI)、量子與雲端運算的實體基礎建設卻正逆勢加速,呈現出「資本市場短線震盪、實體投資長線狂飆」的鮮明對比。從電力與配電設備供應商Forgent Power Solutions的歷史性季度業績,到雲端業者GMI Cloud為Nvidia晶片尋求高息融資,再到Snap攜手Amazon Web Services、Salesforce與電信商Verizon推企業級AR眼鏡,AI時代所需的「電、算力與終端」三大拼圖,正在全球資本版圖上同時成形。

先從最基礎也是最不吸睛的環節看起:電力與配電設備。Forgent Power Solutions在最新一季公布的財報中,GAAP每股盈餘0.21美元,略優於市場共識預期;營收達4.62億美元,不僅大幅超出預期,更較去年同期暴增94%。公司管理層直言這是「公司史上最強」的一季,調整後EBITDA利潤率順勢擴張到24.4%,顯示在高成長下仍具備一定的獲利穩定度。更關鍵的是,Forgent在季度中接獲超過15億美元訂單,累積在手訂單(backlog)來到30億美元,創下歷史新高,反映資料中心與電力模組需求的爆發。對一檔市值約81億美元、前瞻本益比約25倍的電力設備股而言,這樣的訂單能見度,幾乎是直接把AI基礎建設的未來幾年成長鎖定在營收路徑上。
市場反應也相當直接。Forgent股價在財報公布後兩日連續大漲,最新收盤價約34.84美元,單日漲幅近12%,成交量達1,760萬股以上,約為過去一個月日均量的2.6倍。技術指標方面,14日RSI約45,仍低於中性50,顯示股價雖大漲但尚未明顯過熱;然而其市盈率逾百倍的歷史本益比與約25倍的前瞻估值,已引發部分分析師與投資人對「AI基礎建設題材是否被過度定價」的疑慮。有分析機構在調升評等之餘,特別提醒:如果市場對AI基礎建設支出的期待過高、或出現放緩,估值壓力仍不容忽視。
值得注意的是,Forgent未來成長預期仍極為積極。公司對2027財年的展望指引,估營收將達24億至26億美元、調整後EBITDA在5.75億至6.25億美元之間,調整後EPS介於1.26至1.40美元。以目前股價與成長曲線來看,不少偏多頭的分析指出,若上述訂單與利潤率能順利兌現,現階段高估值在同業相對比較中仍有合理性。然而,另有市場人士點出,Forgent在客戶集中度以及高度依賴AI資料中心投資周期等風險上,仍必須保持謹慎,特別是在聯準會收緊貨幣、整體資本成本走高的背景下。
當電力與配電設備忙著追趕需求時,雲端運算端則反映出另一種壓力:資金槓桿。根據報導,與Nvidia合作的雲端業者GMI Cloud,正尋求3億美元貸款,用於在泰國資料中心購入大量晶片。這筆由業者自行安排的融資,利率預計落在「低雙位數」收益區間,資金用途明確指向ST Telemedia Global Data Centres旗下泰國機房的晶片採購,未來使用者則是中國科技巨頭Tencent。也就是說,為滿足巨量AI算力需求,業者願意以相當高的資金成本,先把Nvidia相關晶片設備搬進機房,再由最終雲端客戶承租使用。
這樣的融資模式,正逐漸在亞洲擴散。高息貸款搭配長期算力合約,一方面讓晶片供應商與資料中心運營商得以加速建置AI伺服器與GPU集群,另一方面也讓資本結構更為脆弱——一旦未來AI應用成長不如預期,或因宏觀環境惡化導致租用需求放緩,這些以高成本融資、重資本投資建成的機房,就可能面臨收益不足以覆蓋利息與折舊的壓力。這也是部分分析師開始質疑「AI資本支出是否走向泡沫化」的核心所在:實體投資的節奏,似乎已明顯走在需求驗證前面。
與此同時,終端裝置端也出現新的動態。社群平台Snap宣布,將攜手Nvidia、Amazon Web Services與Salesforce等科技與雲端巨頭,推動其售價約2,000美元的Specs擴增實境(AR)眼鏡進軍企業市場。過去,AR裝置像Microsoft的HoloLens、Meta的Quest等,多半鎖定開發者或特定垂直場域,始終未能在大眾市場取得突破。這次Snap明確將目標轉向企業,並在美國與電信商Verizon合作,提供客製化資費方案、分期融資,以及門市實機體驗,顯示其企圖透過「算力在雲端、體驗在眼前」的方式,把AR變成企業工作流程的一部分,而不只是消費端玩具。
Snap同步推出的SPECS Intelligence AI服務,更嘗試將預判式AI導入到iPhone、Mac與Specs AR眼鏡,並開放Mac端的邀請制早期使用者名單,以及在美國提供iOS預覽。從產品定價來看,Specs眼鏡本體先前對外公布約2,195美元,加上200美元可退押金;此次與Verizon推出的SPECS Connected Case套組則定價2,395美元,再搭配每月10至20美元不等的連網資費方案,目標鎖定「願意為新型工作工具付費」的企業與專業用戶。在AI演算法與雲端算力逐漸成熟後,硬體終端仍有待找到真正能提升生產力、而非僅止於炫技的應用場景。
更廣泛的制度與監管環境,也正在試著跟上這波AI驅動的市場變化。美國證券交易委員會(SEC)準備舉辦公開圓桌論壇,探討如何為24小時交易市場做準備,參與者包括Intercontinental Exchange旗下的NYSE、Nasdaq、Cboe Global Markets以及Robinhood Markets等。另一方面,Crypto.com也透露正與SEC與商品期貨交易委員會(CFTC)合作,爭取在美國推出單一股票永續合約(single-stock perps),並與Robinhood建立多年度合作,計畫把「是/否預測型合約」導入其交易平台。當AI題材推升企業估值與波動,同時也催生越來越多以衍生性商品、全天候交易滿足投機與避險需求的金融創新,監管機關如何在促進流動性與控制系統風險間取得平衡,將成為下一階段關注焦點。
然而,所有這些企業與市場端的火熱活動,都建立在一個充滿不確定性的宏觀背景之上。聯準會最新一次貨幣會議中,決議將基準利率再調升25個基點,這也是三年來首次升息。主席Kevin Warsh強調「通膨太高、持續太久」,且未見核心趨勢明顯改善,市場普遍解讀為年內仍可能再有一次升息。受此影響,道瓊工業指數下跌1.2%、S&P 500回落0.4%,科技股為主的Nasdaq則勉強持平;能源類股跌勢最重,反映油價與地緣政治的不安情緒。
在高利率時代,AI基礎建設的擴張有可能遭遇兩股力量拉扯:一方面,企業獲利與CEO信心目前仍維持在相對高檔,像Goldman Sachs就指出,只要營收成長能維持在6%左右,EPS便有機會超過10%成長,且科技投資有助於效率與獲利再想像;另一方面,利率走高直接抬高資本成本,像GMI Cloud這類以低雙位數收益借款買晶片的案例一旦普遍化,就意味著AI算力擴建背後的財務槓桿風險同步升高。若未來出現類似「停滯性通膨」或景氣明顯放緩,部分分析師警告,AI相關設備與基礎建設可能成為下一輪資產重估的核心。
從產業角度來看,電力設備商、雲端資料中心與AR終端製造商,現在幾乎都是站在資本與技術交會的前線。Forgent這類公司,手握高成長訂單與亮眼利潤率,卻背負高估值與需求可持續性的質疑;GMI Cloud的融資模式,體現算力需求之強,但也預示一旦環境逆轉,高息槓桿可能成為沉重枷鎖;Snap與其眾多合作夥伴則在終端側尋求突破,希望讓AI與AR真正改變企業工作與使用者行為,而不是僅停留在概念與原型。未來幾年,AI基礎建設能否走出一條「實質產能與有效需求匹配」的健康成長路徑,或終究重演過往通訊、光纖與雲端投資周期中見過的泡沫與出清,恐怕不僅取決於科技本身的進步,更系於全球利率、地緣政治與監管框架能否提供一個穩定且可預期的環境。
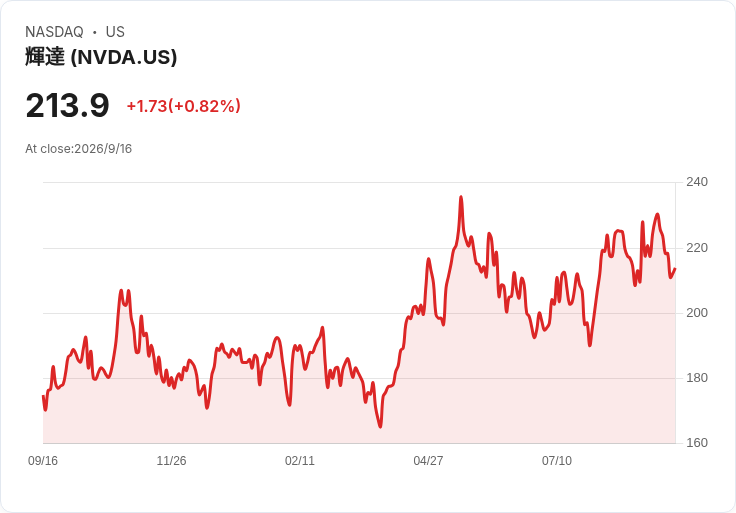
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。