我的網誌
華為加速AI晶片時程直指Nvidia(NVDA),Micron(MU)砸27.5億美元在印度建封測基地,Google(GOOGL)成立AGI研究機構引爆安全與監管攻防,全球AI產業版圖與供應鏈勢將重新洗牌。
全球人工智慧(AI)競賽再度升溫,這次戰場不僅在模型與算力,也延伸到晶片供應鏈重組與技術倫理攻防。從中國華為技術有限公司(Huawei Technologies)加速推出新一代AI晶片、Micron Technology(MU)在印度啟用大型封測工廠,到Google(GOOG)(GOOGL)設立人工通用智慧(AGI)研究機構,三股力量正同時改寫未來數年AI產業的權力結構與政策走向。

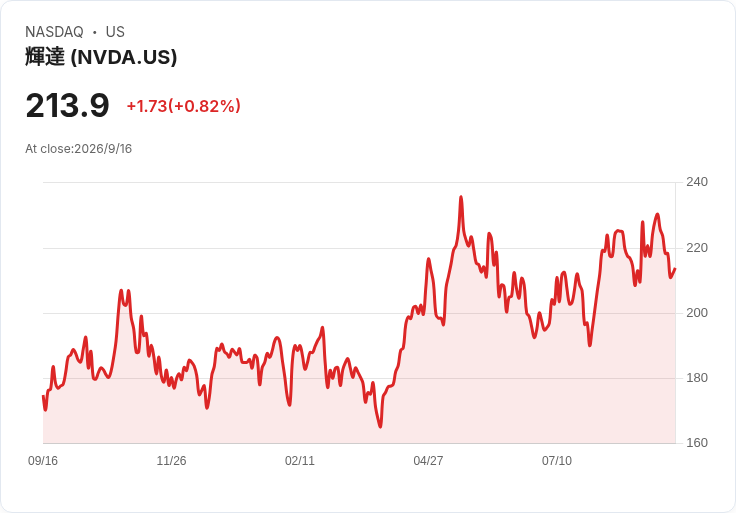
首先在硬體競賽方面,華為在上海舉行的 Huawei Connect 大會上宣布,將於2027年推出兩款全新AI晶片:960DT與Ascend 960PR。更關鍵的是,原本預計在2027年第四季問世的Ascend 960,時程向前拉到第一季與第三季分批推出,顯示華為已把AI算力視為公司戰略核心,急於搶在全球雲端與大型模型需求高峰前卡位。華為旋轉董事長David Wang表示,公司正開發 UnifiedBus 技術,以連結大量AI晶片,讓其如同一個整體運算系統運作,並已圍繞這項技術設計出11款晶片,用於supernode與supercluster系統。根據華為數據,supernode系統已出貨超過1,000套,服務逾370家客戶,意味著華為不僅要在單顆晶片性能迎戰Nvidia(NVDA),也要在系統級架構上打造可替代的「中國系超級算力平台」。
這樣的攻勢,對目前主導AI伺服器與雲端GPU市場的Nvidia形成實質壓力。雖然現階段華為產品多仍受美國出口管制與供應鏈限制影響,但透過自研架構與自建叢集系統,華為正嘗試在中國以及部分友好市場組出一條與美系晶片分離的平行路徑。此舉不僅關乎企業競爭,更可能重塑全球AI基礎設施的地緣政治版圖,使企業在部署算力時不得不考量「美系 vs 中系」兩套體系的長期風險與合規成本。
與此同時,記憶體大廠Micron Technology(MU)則在供應鏈布局上踏出關鍵一步。Micron宣布,其位於印度古吉拉特邦Sanand的新半導體組裝與測試(封測)廠正式啟用,並展開商業生產。這座基地由Micron及政府夥伴共同投資約27.5億美元,目標是滿足因AI帶動的全球記憶體與儲存需求成長。Micron預期,該廠在2026年即可封測數千萬顆晶片,並在2027年擴產至每年數億顆。開幕儀式上,Micron更將首批「印度製造」記憶體模組交付給Dell Technologies(DELL),用於在印度生產、供應當地市場的筆電,象徵印度在全球半導體價值鏈中,不再只是終端組裝基地,而是開始承接更高附加價值的製程環節。
Micron強調,印度的傳統封測擴產,將與其在美國規劃的先進製造與封裝能力形成互補,強化全球組裝與測試網絡。對投資人與產業而言,這不僅是單一廠房的啟用,更顯示AI浪潮下,記憶體與儲存供應鏈正在「去單一集中化」,從過去高度倚賴少數亞洲國家,逐步轉向多點布局,以降低地緣政治與供應中斷風險。印度在此過程中爭取到關鍵角色,其政策能否維持穩定、人才與基礎建設是否跟得上,將直接影響未來幾年全球AI硬體成本與交期。
在技術倫理與政策框架方面,Google(GOOG)(GOOGL)旗下Google DeepMind週三宣布成立「DeepMind Institute」,明確以推動安全發展人工通用智慧(AGI)為宗旨,並研究其對社會的影響。該機構由Google DeepMind共同創辦人與首席AGI科學家Shane Legg擔任主編,同時由Google Research、Labs、Technology and Society總裁James Manyika,以及DeepMind共同創辦人Demis Hassabis擔任董事。三人在創設文章中直言,人類正站在「深刻轉變」的門檻上,認為現今AI系統能力已相當驚人,創新速度更顯示距離「具有人腦全部認知能力」的AGI並不遙遠,即便現階段AI仍在基本任務穩定性與創造力上有所不足,他們預期這些缺口「很快就會被填平」。
然而,DeepMind也警告,AGI同時伴隨巨大的挑戰與風險,包括已浮現的資安與生物風險,以及未來可能出現的「自我改進系統失控」問題。他們呼籲此刻是關鍵時點,必須在AGI真正到來前,先建立安全開發與治理框架,確保社會獲得的好處遠大於風險。新成立的DeepMind Institute將發表來自Google內部與外部研究者的文章,刻意引發對AGI應如何設計、部署與監管的激烈辯論。
值得注意的是,AI在美國社會已高度極化。最新Politico民調顯示,約五成受訪美國人認為「AI發展已足夠,應暫停前進以降低風險」,僅約31%支持持續推動更先進的AI以追求潛在利益。這樣的民意結構,意味著未來任何關於AGI的監管立法、產業自律準則或國際協議,勢必在「技術加速派」與「風險緊縮派」之間展開拉鋸。Google此時高調拋出AGI安全議題,一方面是試圖主導敘事與規則制定,另一方面也可能成為其他科技巨頭推進大型模型與自學系統時的政治防火牆。
從華為加速晶片路線圖、Micron將封測產能外溢至印度,到Google搭建AGI治理討論平台,可以看出全球AI產業已進入「三線作戰」階段:硬體算力競賽持續升溫,供應鏈地理重組加快,同時技術倫理與社會接受度開始定調商業發展邊界。對Nvidia(NVDA)、Micron(MU)、Google(GOOGL)等美股科技與半導體指標股來說,接下來的關鍵不只在產品性能與營收成長,更在於能否在地緣政治、民意壓力與監管浪潮中,維持技術領先又不失社會信任。對投資人而言,AI題材不再只是「算力越多越好」的單向敘事,而是必須同時評估供應鏈安全、政策風險與倫理治理成熟度的新一輪深度選股考驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。