我的網誌
特斯拉盤後股價來到371.45美元,單日上漲4.65%。
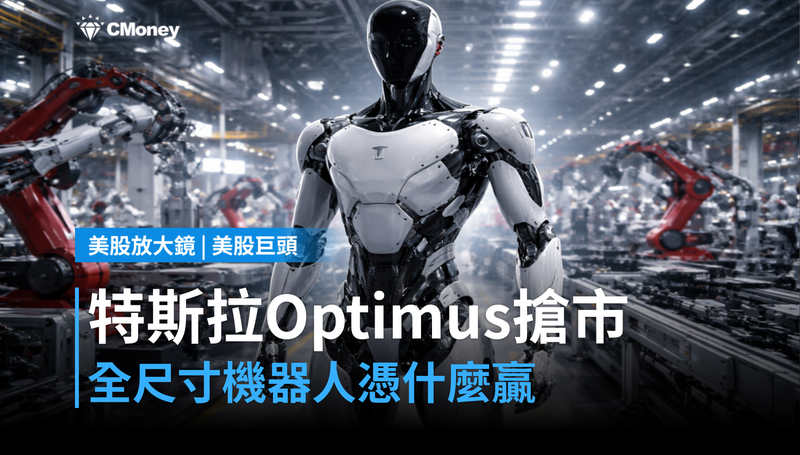
這波漲勢的背後,人形機器人的路線之爭正在白熱化。
核心問題是:全尺寸機器人的時代,真的要來了嗎?
半身機器人主導市場,特斯拉選了一條更難走的路
目前人形機器人產業有一個市場多數人沒注意到的現象:
業界領先的廠商,正在集體往半身機器人靠攏。
半身機器人體積小、控制難度低、量產門檻相對容易跨越。
特斯拉偏偏反其道而行,堅持打造全尺寸Optimus(擎天柱,特斯拉的人形機器人產品線)。
Fremont產線2026年上線,但10,000個零件才是真正的挑戰
投資銀行BTIG指出,特斯拉預計2026年在Fremont工廠啟動Optimus量產線。
但同一份報告也警告:這條產線涉及約10,000個獨特零件,初期產能爬坡速度會非常慢。
這不是市場擔憂的技術問題,而是供應鏈管理的複雜度問題。
10,000個零件,意味著任何一個環節卡住,產線就會停擺。
台股精密機構件與減速機廠商,現在就該盯接單能見度
台股在人形機器人供應鏈布局的廠商,包括精密機構件、諧波減速機(控制機器人關節扭力的核心零件)、力矩感測器相關廠商,直接面對的就是這個「零件複雜度」問題。
特斯拉零件數量龐大,台廠能否切入關鍵零組件供應,法說會上的接單能見度是最直接的觀察指標。
全尺寸路線不是賭注,是市場最終形態的提前布局
好處是明確的:全尺寸機器人能執行的任務範圍遠超半身版本,工廠和物流場景的應用天花板更高。
風險同樣具體:BTIG將特斯拉列為「如果市場未來轉向全尺寸系統」的關鍵玩家,這個「如果」說明全尺寸主導地位目前仍是假設,不是現實。
Figure、1X、Boston Dynamics也在等同一個轉折點
BTIG點名的全尺寸陣營,除特斯拉外還有Figure、1X與Boston Dynamics(波士頓動力,美國老牌機器人公司,目前由現代汽車持股)。
這四家公司的共同命運是:如果半身機器人在未來三年持續主導市場,全尺寸路線的估值邏輯就需要重新定價。
今天漲4.65%,市場在替2026年量產場景提前計價
消息出來後股價單日上漲4.65%,說明市場對Fremont產線時程抱持正面解讀。
如果未來幾季Optimus零件供應鏈確認無斷鏈風險,代表市場把量產時程當成真實的營收貢獻來定價。
如果2026年初產線進度出現延誤或零件短缺的消息,代表市場擔心10,000零件複雜度已經反映在股價高點。
看這兩個訊號,才能判斷Optimus故事是否站得住腳
第一,看特斯拉下一季法說會上Optimus的零件到位率與初期月產能數字,若月產能目標超過1,000台且沒有供應鏈延誤說明,偏多解讀。
第二,看同期半身機器人陣營(如Figure、Agility Robotics)的訂單規模,若半身機器人大廠連續兩季接單量超過全尺寸陣營,代表市場轉向全尺寸的假設需要更長時間才能兌現,對特斯拉機器人業務估值形成壓力。
---
現在買的人看好Optimus 2026年量產如期落地、全尺寸路線成為工廠標配;現在等的人在看10,000個零件的供應鏈能不能撐住初期爬坡。
延伸閱讀:

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。