我的網誌

Q3營收2.313億美元強勁超預期,管理層上調2026全年與Q4指引,重申主力在美國商業與Sovereign AI。
Palantir(NASDAQ: PLTR)在2026財年第3季交出「步入新量級」的成績單:季營收2.3130億美元(高於分析師約2.1804億美元預期),年增率達96%、單季較上季成長20%,並首次單季營收突破20億美元大關。管理層隨即調高全年與美國商業營收預期,並對外釋出Q4營收指引2.649億至2.653億美元,顯示成長動能仍在。

背景與核心事實 - 組成與規模:公司表示第三季美國營收約19億美元,佔總營收84%,且「美國商業」單季營收1.168億美元首次超越「美國政府」的1.146億美元,標誌商業市場已成為主要動能。 - 財務關鍵資料:Q3 GAAP每股盈餘0.44美元(高於0.41美元預期);GAAP營業收入10.85億美元;營運現金流淨額12.05億美元;當季關鍵訂單總額(TCV)2.918億美元;淨美元留存率(NDR)165%,較上季躍升800個基點。 - 指引變動:管理層將2026全年營收目標提高至85.30億至85.34億美元,並將美國商業營收預估調升至超過35.59億美元(較上季的34.24億美元預估上修)。
驅動因素與案例佐證 管理層將強勁成長歸因於Sovereign AI需求爆發與客戶轉換速度加快。執行長Alexander Karp與財務長David Glazer指出,Sovereign AI方案與由內部「bootcamp」與試點轉換的流程,正縮短從接觸到採購的時間。一個具體案例是一家工業材料公司:第二季試點約300萬美元,上一季即擴大為2,900萬美元的年化合約價值(ACV)。總體來看,公司認為「工作流程(workflow)」導向的AI整合正在帶來明確的投資報酬。
風險、反對觀點與管理層回應 質疑一:Sovereign AI合約偏短是否影響營收可預見性?Glazer坦言,數筆八位數合約「期限較短」,短期內拉低合約週期,但管理層預期合約將隨時間擴大,且初期短期合約可快速轉化為更大規模的續約與擴充套件。 質疑二:為配合龐大需求而擴張的人力與投資是否壓縮利潤?第三季調整後費用為8.87億美元,較上季成長20%,顯示投資強度上升;不過公司同時報告GAAP營業利潤與現金流正在擴大,管理層主張成長與獲利同步改善。 質疑三:政府與社會議題的影響?在答問中,Karp回應外界關於「反戰運動」與政府用途的疑慮,強調Palantir產品設計旨在「避免戰爭」與加強威懾,團隊認為建設性安全是可量化的工程而非空談。
深入分析 Palantir本季的幾項里程碑——96%年增、首度單季營收破20億、商業與政府分別單季突破10億——顯示公司已從早期以政府為重心的營運模式快速轉向以美國商業為核心的混合營收結構。淨美元留存率165%與近3億美元TCV訂單,說明既有客戶擴張態勢強勁,Sovereign AI的「快頻轉換」模式能在短期內放大使用者基礎。另一方面,短期合約週期與資源供給限制(管理層自述「帶寬不足」)構成可觀風險:如果公司無法迅速補足交付能力,可能出現交付瓶頸或延緩擴張速度。
駁斥替代觀點 - 對於「高成長不可持續」的擔憂:管理層以正在增加的GAAP營業利潤(10.85億)與季現金流(12.05億)反駁,主張成長並未以犧牲獲利為代價。 - 對於「短期合約削弱未來收入可見性」的觀點:公司強調短合約具高轉化潛力,且多起試點迅速放大為高ACV合約,管理層預期隨時間延長合約規模與週期。
總結與展望(行動號召) Palantir把第三季定位為「步入量級」的一季:公司不僅上修2026全年營收至約85.3億美元,還預告Q4營收在26.49億美元上下,並明確將美國商業定為未來成長引擎。投資人與市場應持續關注三大可觀指標:1) Sovereign AI合約的平均週期與擴充套件率;2) 公司交付與人力補足能否緊追需求;3) 未來季度中美國商業營收是否持續超越政府部門。短期風險包括合約期限短化與投資性費用上升,但若管理層能成功提升交付能力並延長合約生命週期,Palantir的商業化勝勢可能進一步放大。
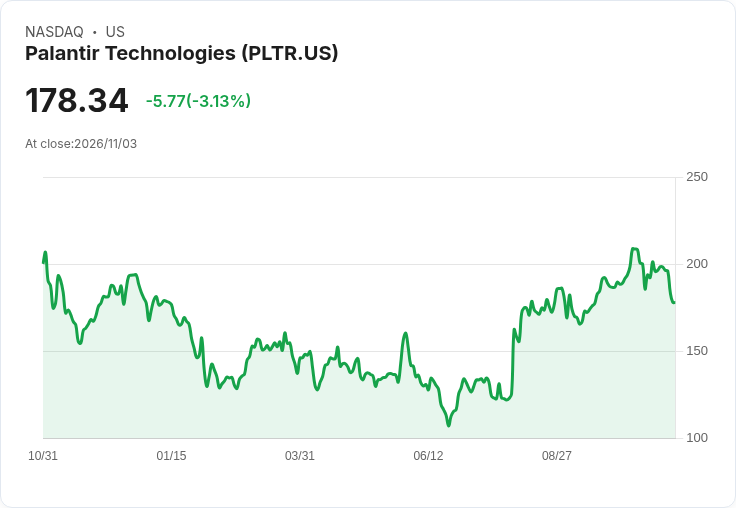
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。